Introdução
Muitos empresários ainda confundem pró-labore com distribuição de lucros. Embora ambos sejam formas de remuneração dos sócios, cada um possui regras específicas e impactos diferentes na contabilidade e na tributação da empresa. Entender bem essas diferenças é fundamental para evitar problemas com o Fisco e para garantir uma gestão financeira mais inteligente.
O que é pró-labore?
O pró-labore é a remuneração mensal obrigatória destinada aos sócios que exercem funções administrativas na empresa. Ele funciona como o “salário do sócio administrador”.
Principais características:
- É obrigatório para quem atua na gestão da empresa;
- Serve como base de cálculo para recolhimento de INSS e IRRF;
- Garante ao sócio direitos previdenciários, como aposentadoria e benefícios do INSS;
- Deve ser definido no contrato social ou em ata de reunião de sócios.
O que é distribuição de lucros?
A distribuição de lucros é o repasse dos resultados positivos da empresa aos sócios, proporcionalmente às suas cotas de participação, após o fechamento contábil.
Principais características:
- Não sofre incidência de INSS;
- É isenta de Imposto de Renda para o sócio, desde que a escrituração contábil esteja regular;
- Pode ser realizada de forma mensal, trimestral ou anual;
- Depende do lucro efetivamente apurado pela contabilidade.
Qual escolher?
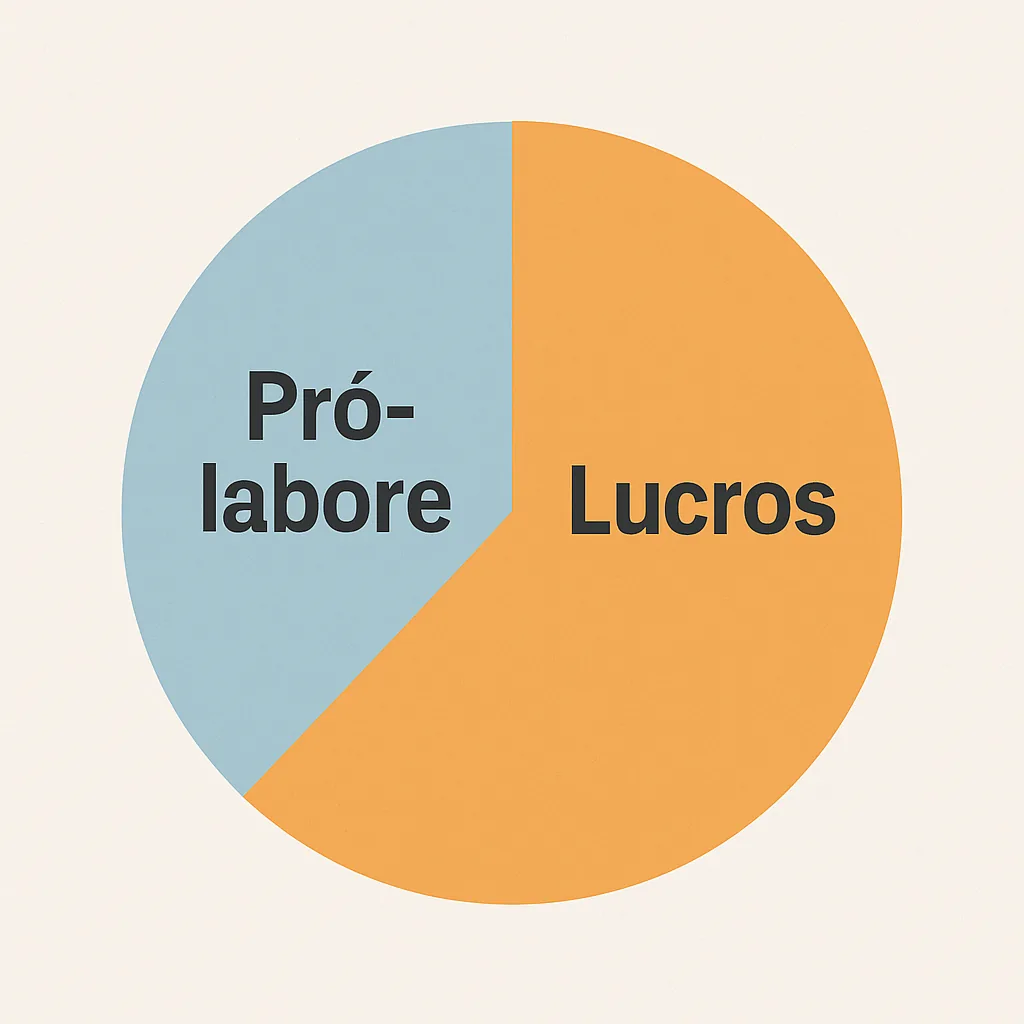
Na prática, o ideal não é escolher um ou outro, mas sim combinar as duas formas:
- O pró-labore garante ao sócio administrador cobertura previdenciária e segurança jurídica;
- A distribuição de lucros reduz a carga tributária sobre a remuneração, permitindo maior eficiência financeira.
Um bom planejamento deve equilibrar essas duas modalidades para que o sócio seja remunerado de forma justa e a empresa mantenha conformidade fiscal.
Conclusão
Tanto o pró-labore quanto a distribuição de lucros são instrumentos importantes de remuneração dos sócios, mas precisam ser utilizados de forma estratégica e dentro das regras legais.
👉 Na Nobile Assessoria Contábil, ajudamos empresários a estruturar a melhor forma de retirada de sócios, garantindo economia tributária, conformidade legal e tranquilidade para focar no crescimento dos negócios.