Se você é empresário e sua empresa está enquadrada ou pretende ingressar no Simples Nacional, atenção: uma importante mudança trazida pela Reforma Tributária altera o calendário de opção pelo regime.
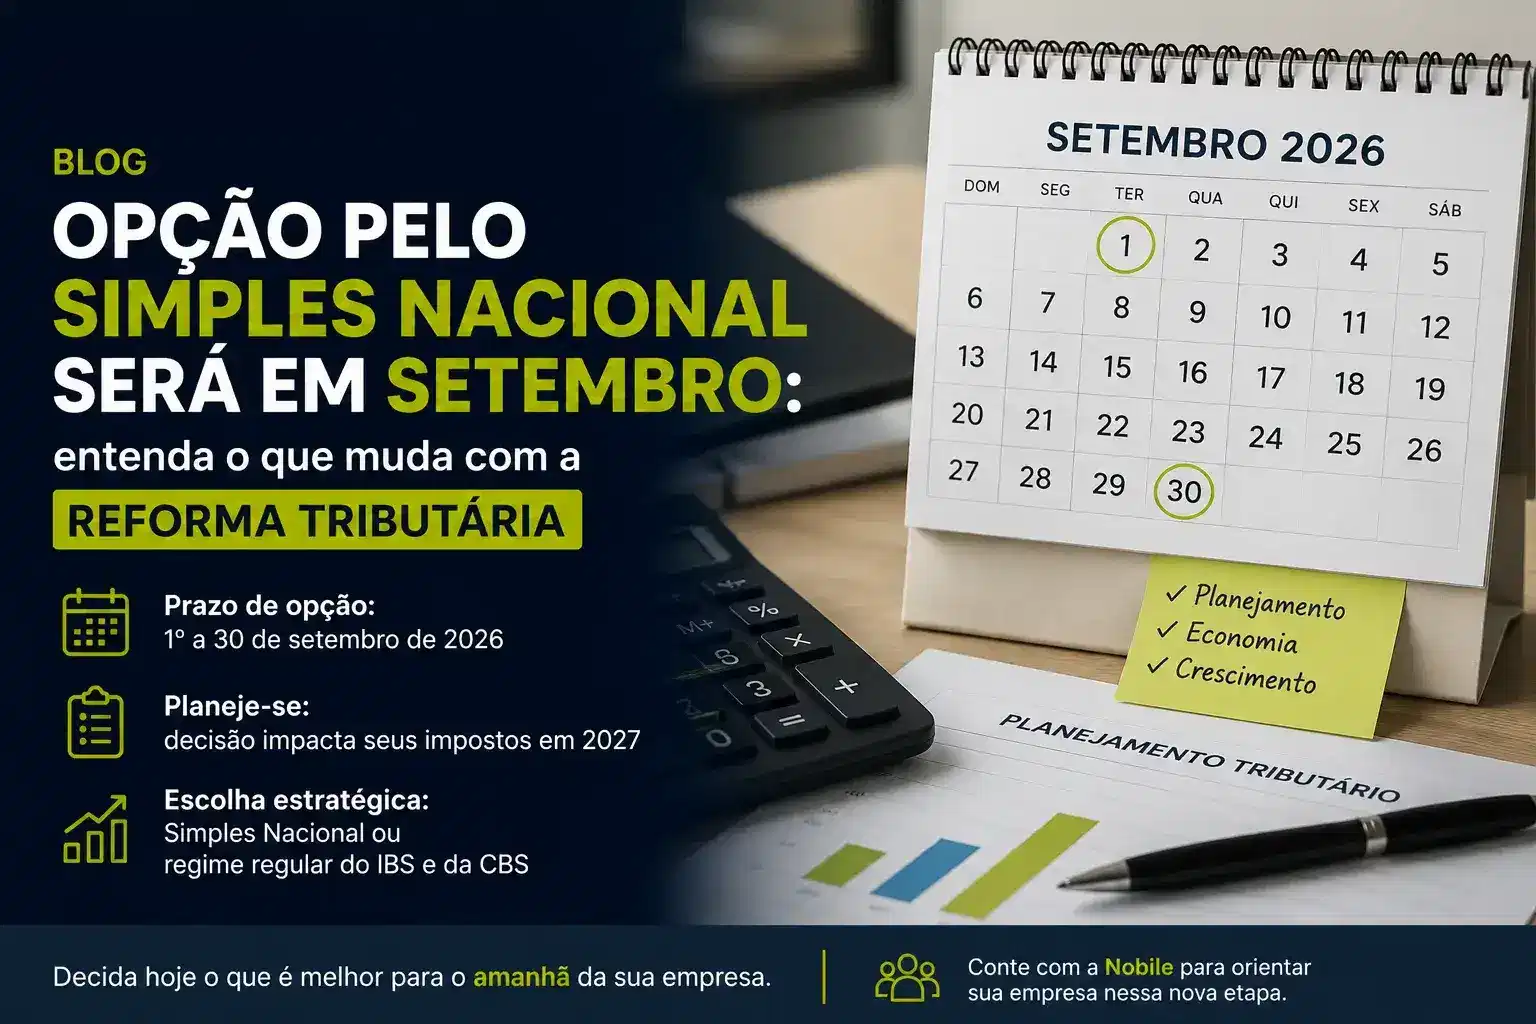
Tradicionalmente, a escolha pelo Simples Nacional acontecia em janeiro. No entanto, para o ano-calendário de 2027, a opção deverá ser realizada entre 1º e 30 de setembro de 2026. A mudança foi estabelecida pelo Comitê Gestor do Simples Nacional (CGSN) para permitir uma transição mais organizada ao novo sistema tributário baseado no IBS e na CBS.
Mas essa não é a única novidade. Além de optar pelo Simples Nacional, muitas empresas precisarão decidir como irão recolher os novos tributos criados pela reforma.
Por que o prazo foi antecipado?
A antecipação tem um objetivo claro: dar tempo para que micro e pequenas empresas analisem os impactos da Reforma Tributária antes da entrada em vigor das novas regras em 2027.
Com a criação do IBS (Imposto sobre Bens e Serviços) e da CBS (Contribuição sobre Bens e Serviços), surgem novas possibilidades de tributação que exigem planejamento prévio.
Em vez de decidir em janeiro, como ocorria tradicionalmente, o empresário precisará fazer essa escolha ainda em setembro do ano anterior.
O que muda para quem já é optante pelo Simples Nacional?
A principal mudança é que o empresário deverá analisar não apenas a permanência no Simples Nacional, mas também como pretende recolher o IBS e a CBS durante o período inicial da transição.
Na prática, haverá duas possibilidades para muitas empresas:
Permanecer totalmente no Simples Nacional
Nesse modelo, o IBS e a CBS continuarão sendo recolhidos dentro do Documento de Arrecadação do Simples Nacional (DAS), conforme as regras previstas para o regime simplificado.
Optar pelo regime regular do IBS e da CBS
A Reforma Tributária criou uma possibilidade temporária para que empresas do Simples recolham apenas o IBS e a CBS pelo regime regular, mantendo os demais tributos no Simples Nacional.
Esse modelo, conhecido informalmente como regime híbrido, pode ser vantajoso para empresas que negociam com clientes que aproveitam créditos tributários ou que desejam avaliar, na prática, os impactos do novo sistema.
Essa escolha vale para todas as empresas?
Não.
Cada empresa possui características diferentes.
A melhor opção dependerá de fatores como:
– atividade exercida;
– perfil dos clientes;
– faturamento;
– cadeia de fornecedores;
– possibilidade de aproveitamento de créditos tributários;
– planejamento tributário.
Por isso, uma decisão baseada apenas em comparação com outras empresas pode resultar em aumento da carga tributária.
Posso mudar de ideia depois?
Sim.
A Resolução do CGSN permite que a opção realizada em setembro seja cancelada de forma irretratável até o último dia de novembro de 2026, oferecendo um período adicional para reavaliar a decisão caso ocorram mudanças relevantes na situação da empresa.
Empresas novas terão regras diferentes?
Sim.
Empresas constituídas entre 1º de outubro e 31 de dezembro de 2026 seguirão regras específicas para exercer a opção pelo Simples Nacional e, quando aplicável, pelo regime regular do IBS e da CBS no momento da inscrição do CNPJ.
Como sua empresa deve se preparar?
Mesmo que setembro ainda pareça distante, o momento ideal para iniciar o planejamento é agora.
Algumas ações recomendadas são:
– revisar o enquadramento tributário;
– verificar pendências fiscais;
– analisar o perfil dos clientes e fornecedores;
– simular os impactos financeiros de cada opção;
– realizar um planejamento tributário antes da formalização da escolha.
Quanto mais cedo essa análise for feita, maiores são as chances de identificar oportunidades de economia tributária.
Conclusão
A antecipação do prazo de opção pelo Simples Nacional é uma das primeiras mudanças práticas trazidas pela Reforma Tributária para micro e pequenas empresas.
Mais do que cumprir um novo calendário, os empresários precisarão tomar uma decisão estratégica que poderá impactar diretamente a carga tributária e a competitividade do negócio.
Por isso, antes de formalizar qualquer escolha, vale a pena realizar uma análise personalizada e entender qual regime faz mais sentido para a realidade da sua empresa.
A Reforma Tributária exige decisões que vão muito além do cumprimento de prazos.
A equipe da Nobile Assessoria Contábil está preparada para analisar o cenário da sua empresa, simular os impactos das novas regras e ajudar você a escolher a alternativa mais vantajosa para 2027.