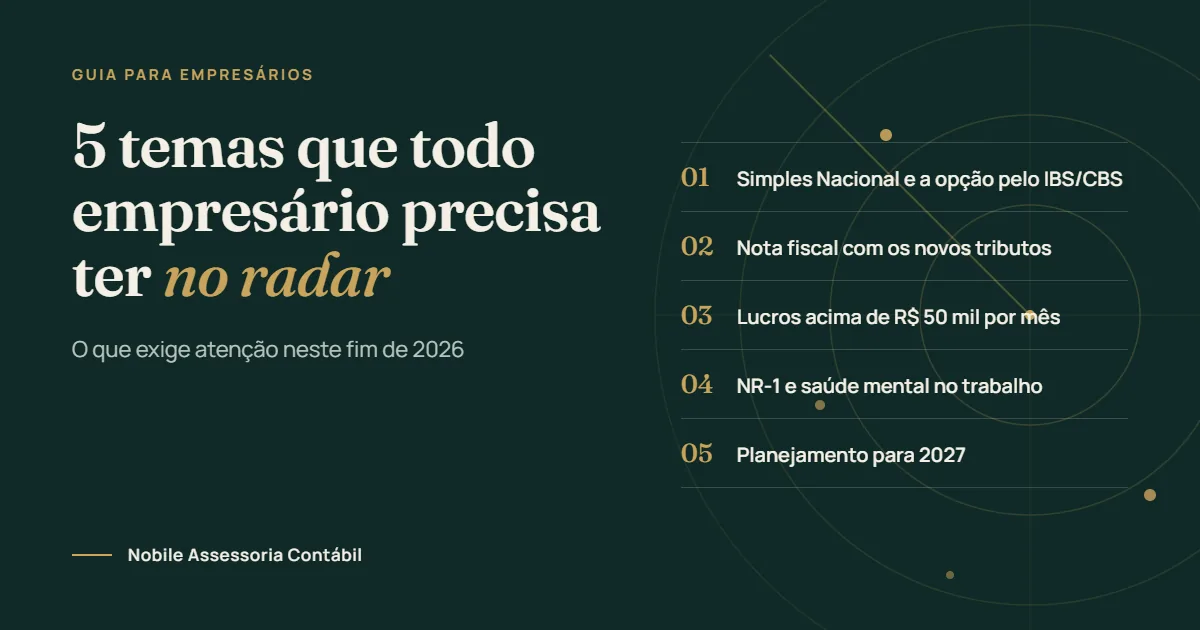
O último trimestre do ano costuma ser o momento de olhar para os números e planejar o próximo ciclo. Em 2026, porém, essa tarefa ganhou um peso diferente: a Reforma Tributária saiu do papel, a tributação de lucros mudou e novas exigências trabalhistas já estão sendo fiscalizadas. Reunimos abaixo os assuntos que merecem a atenção de quem está à frente de um negócio agora.
Simples Nacional: uma decisão com prazo até 30 de setembro
Empresas do Simples Nacional precisam decidir, ainda em setembro de 2026, se vão pagar o IBS e a CBS dentro da guia única do Simples ou pelo regime regular, por fora. Não é uma escolha burocrática: ela pode afetar a geração e o aproveitamento de créditos ao longo da cadeia comercial, e por isso deve considerar o perfil de clientes, fornecedores, operações e os impactos financeiros.
Na prática, empresas que vendem para outras empresas (que vão querer aproveitar créditos) tendem a ter mais a analisar do que aquelas que vendem ao consumidor final. E se a opção não for feita agora? No primeiro semestre de 2027, os dois tributos serão recolhidos na guia do Simples, mas haverá nova oportunidade em março de 2027, com efeitos no segundo semestre. Vale lembrar também que as empresas do Simples só passam a preencher obrigatoriamente as informações de IBS e CBS na nota fiscal a partir de 1º de janeiro de 2027.
Nota fiscal com IBS e CBS: o teste virou obrigação
Para quem está no Lucro Presumido ou Lucro Real, a fase de adaptação acabou. Desde 3 de agosto de 2026, empresas do regime regular não podem mais emitir documentos fiscais eletrônicos sem preencher os campos de IBS e CBS, incluindo a alíquota-teste de 1%. A boa notícia é que, por 2026 ser o ano de teste, quem emitir os documentos seguindo as normas vigentes fica dispensado de recolher esses tributos.
O desafio real é operacional. O impacto mais imediato aparece na revisão do sistema de gestão, no treinamento da equipe, na integração com a contabilidade e no saneamento de cadastros. Empresas importadoras têm ainda um ponto extra de atenção: a DUIMP passa a ter, a partir de 27 de setembro de 2026, campos para cálculo de IBS e CBS por item, incluindo a informação do local da operação de consumo.
Distribuição de lucros: a regra dos R$ 50 mil por mês
Desde janeiro, quando uma mesma empresa distribui mais de R$ 50 mil em um único mês a uma mesma pessoa física residente no Brasil, há retenção de 10% sobre o valor total distribuído, e não apenas sobre o excedente. Também não adianta fracionar os pagamentos dentro do mesmo mês, e quem tiver renda anual acima de R$ 600 mil pode estar sujeito a uma tributação mínima adicional.
Há pontos que tranquilizam: para a grande maioria dos pequenos empresários, com distribuições mensais abaixo de R$ 50 mil, o impacto é zero, e dividendos aprovados até 31/12/2025 podem continuar isentos mesmo se pagos entre 2026 e 2028, desde que cumpram os requisitos legais. Para empresas do Simples, o tema ainda está em disputa: há ações no STF e decisões liminares questionando a aplicação da nova regra a esse regime.
Em todos os casos, a organização é o que protege o sócio: escrituração contábil regular, deliberações formalizadas em ata e uma separação clara entre pró-labore e distribuição de lucros.
NR-1 e saúde mental: a fiscalização já começou
Um tema que saiu da área de RH e entrou na pauta de risco das empresas. Desde 26 de maio de 2026, a atualização da NR-1 que trata dos riscos psicossociais está em fase de fiscalização, com possibilidade de autuações. A norma incorpora esses fatores ao gerenciamento formal de riscos, exigindo identificação, avaliação, prevenção e acompanhamento contínuo dentro do PGR, com exemplos como excesso de demandas e assédio.
Pequenos negócios não estão de fora: a Avaliação Ergonômica Preliminar é obrigatória mesmo para micro e pequenas empresas dispensadas do PGR. E o contexto explica a pressão: em 2025, foram concedidos mais de 546 mil benefícios por incapacidade temporária ligados a transtornos mentais, o maior volume da série.
O planejamento de 2027 começa agora
Com tantas mudanças acontecendo ao mesmo tempo, deixar o planejamento para janeiro é arriscado. O fim do ano é o momento de revisar se o regime tributário atual continua sendo o mais vantajoso, organizar o caixa para o 13º salário e para as obrigações de fechamento, e simular cenários de distribuição de lucros para o próximo ano.
Olhando mais adiante, a reforma também vai mexer no fluxo de caixa: com o recolhimento do imposto no momento da liquidação da venda, empresas que usavam o intervalo até o pagamento da guia para financiar a operação podem precisar buscar crédito para cobrir essa lacuna. Quem começar a se preparar agora terá mais tempo para ajustar preços, prazos e capital de giro.
Conclusão
2026 é um ano de transição, e as decisões tomadas nestes últimos meses vão definir como sua empresa entra em 2027. Nenhum desses temas precisa ser enfrentado sozinho: cada um deles depende de números, documentos e análises que a contabilidade já acompanha no dia a dia.
A equipe da Nobile Assessoria Contábil está pronta para ajudar sua empresa a avaliar cada um desses pontos. Entre em contato e agende uma conversa com nossos especialistas.