A Reforma Tributária trouxe uma expressão que estará cada vez mais presente no dia a dia das empresas:
crédito tributário.
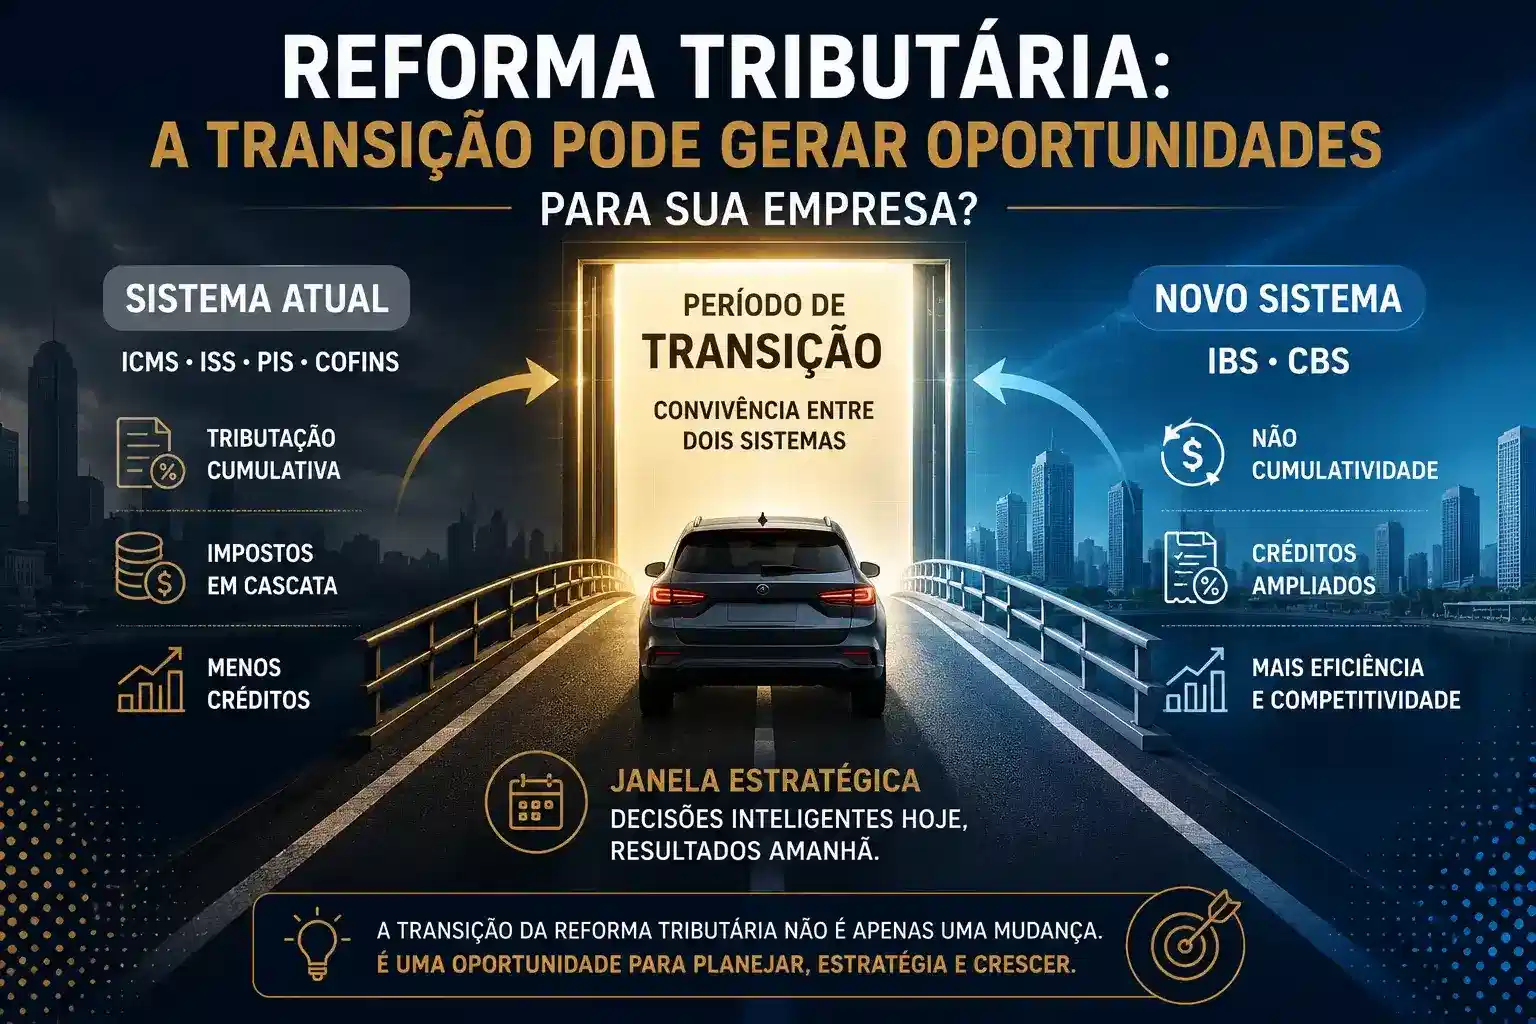
Com a implementação do IBS e da CBS, uma das principais características do novo sistema será a não cumulatividade.
Na prática, empresas sujeitas ao regime regular poderão aproveitar créditos relacionados a diversas aquisições de bens e serviços, observadas as regras previstas na legislação.
Isso pode beneficiar empresas que possuem uma quantidade relevante de compras tributadas.
Mas existe um ponto que merece atenção especial:
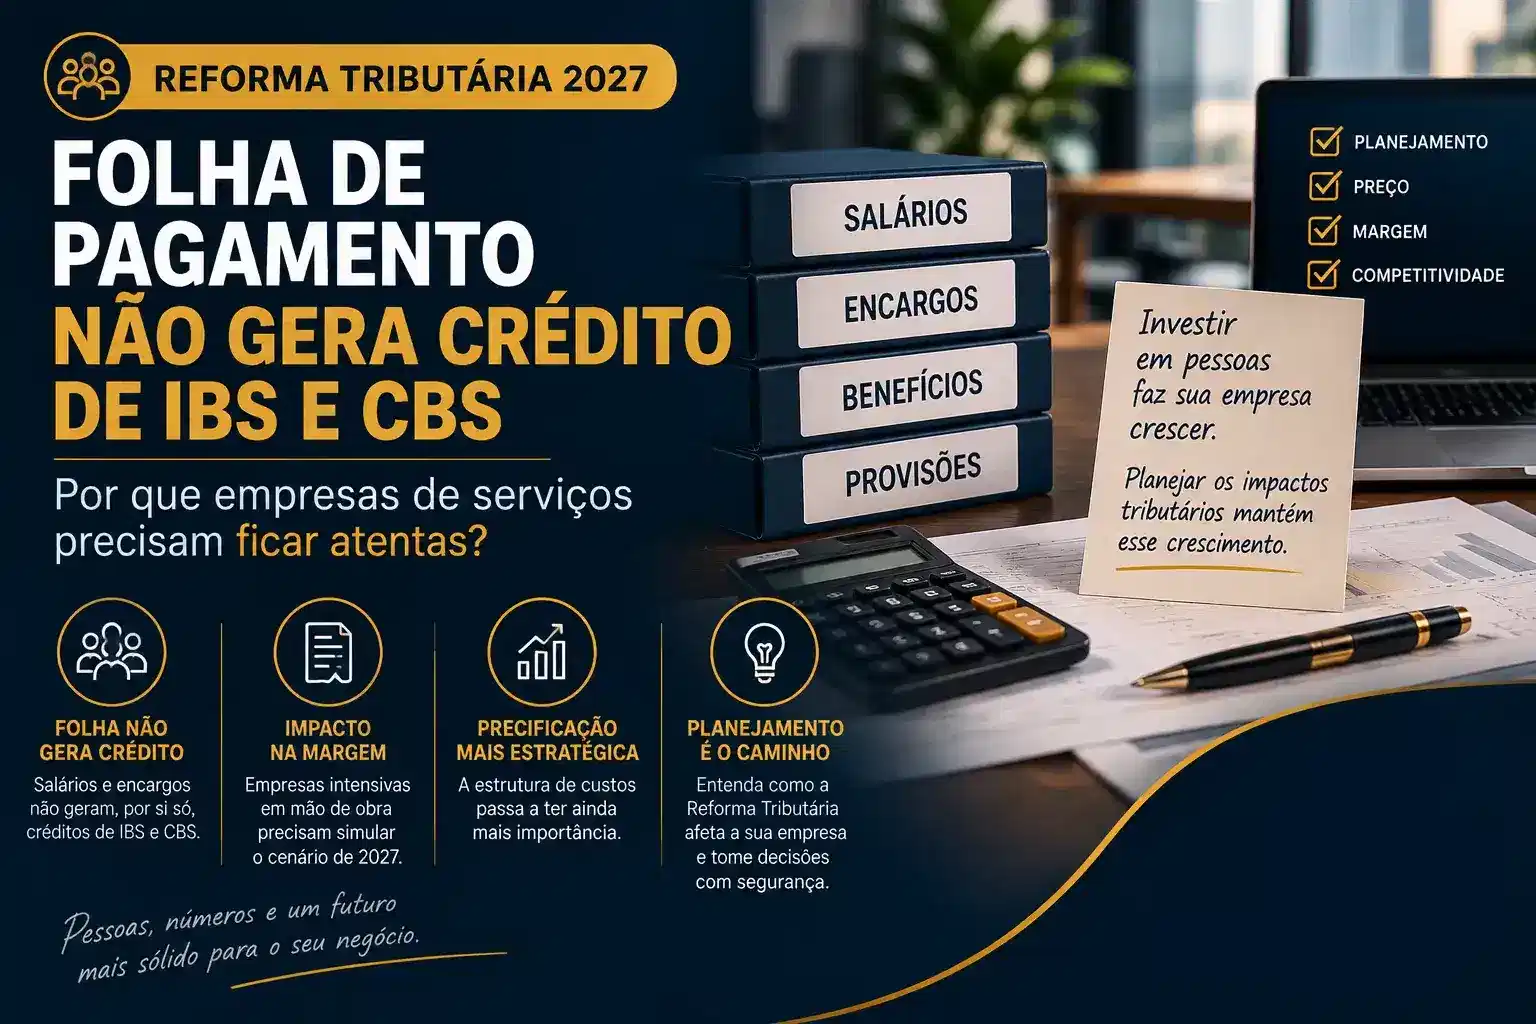
salários pagos aos funcionários não geram créditos de IBS e CBS.
E isso pode fazer uma diferença enorme principalmente para empresas prestadoras de serviços.
Por que a folha de pagamento não gera crédito?
Para entender isso, precisamos primeiro compreender de onde surgem os créditos.
A LC 214/2025, já considerando as alterações posteriores, estabelece a sistemática de apropriação de créditos do IBS e da CBS vinculada às aquisições de bens e serviços, observadas as condições legais.
Quando uma empresa compra, por exemplo:
software, energia elétrica, determinados serviços de terceiros, equipamentos ou materiais utilizados na atividade, poderá haver IBS e CBS na operação de aquisição e, atendidos os requisitos legais, crédito correspondente.
Já o salário pago a um funcionário possui outra natureza.
A empresa não está adquirindo de um fornecedor contribuinte um serviço sujeito a IBS e CBS.
Consequentemente, não existe IBS e CBS incidentes sobre o salário para serem recuperados na forma de crédito.
É aí que aparece uma das grandes discussões para o setor de serviços.
Quanto maior a folha, maior pode ser a preocupação
Imagine duas empresas que faturam exatamente:
R$ 100.000 por mês.
As duas possuem o mesmo faturamento.
Mas suas estruturas são completamente diferentes.
Empresa A — Comércio
Compra mercadorias para revenda.
Suponha:
Receita: R$ 100.000
Mercadorias e outras aquisições tributadas: R$ 60.000
Grande parte da estrutura de custos dessa empresa decorre de compras que podem, conforme as regras aplicáveis, gerar créditos de IBS e CBS.
Agora vamos para outra empresa.
Empresa B — Prestadora de serviços
Receita: R$ 100.000
Sua principal despesa é:
R$ 60.000 de folha de pagamento e encargos.
Ela possui escritório, software, energia, serviços contratados e outras despesas.
Mas a maior parcela de sua estrutura está concentrada em pessoas.
E aqueles R$ 60 mil relacionados à folha não representam uma aquisição tributada por IBS e CBS capaz de gerar o mesmo crédito que uma compra de mercadorias ou serviços tributados geraria.
Esse detalhe muda bastante a conta.
Não basta olhar para a alíquota
Esse talvez seja um dos maiores erros ao analisar a Reforma Tributária.
Imagine, apenas de forma didática, que determinada operação esteja sujeita a uma alíquota total hipotética de IBS e CBS de:
26%.
Não estou utilizando esse percentual como previsão da alíquota definitiva; ele serve somente para facilitar o exemplo.
Uma empresa que faturou R$ 100 mil não necessariamente pagará simplesmente:
R$ 26.000 de IBS e CBS.
Precisamos verificar os créditos disponíveis.
Exemplo A
Débito sobre vendas:
R$ 26.000
Créditos sobre aquisições:
R$ 15.000
Saldo:
R$ 11.000
Agora imagine outra empresa com o mesmo faturamento.
Exemplo B
Débito sobre vendas:
R$ 26.000
Créditos sobre aquisições:
R$ 4.000
Saldo:
R$ 22.000
A diferença não surgiu da receita.
As duas faturaram R$ 100 mil.
A diferença está na estrutura dos custos e dos créditos.
É exatamente por isso que empresas intensivas em mão de obra precisam analisar a Reforma Tributária com atenção.
Os exemplos acima são meramente ilustrativos e não representam cálculo da carga tributária definitiva de uma empresa em 2027.
Pense em uma empresa de tecnologia
Vamos imaginar uma empresa de desenvolvimento de software.
Ela possui:
20 funcionários.
Grande parte do serviço entregue ao cliente é resultado do conhecimento e do trabalho desses profissionais.
Seus principais custos podem ser:
– salários;
– encargos trabalhistas;
– pró-labore;
– benefícios;
– softwares;
– servidores;
– aluguel;
– energia;
– serviços especializados.
Agora imagine uma indústria.
Ela pode possuir grandes volumes de aquisições de:,
– matérias-primas;
– embalagens;
– energia;
– máquinas;
– equipamentos;
– serviços;
– insumos diversos.
A indústria tende a possuir uma estrutura muito maior de aquisições tributadas.
Por isso, duas empresas submetidas às mesmas alíquotas nominais podem experimentar efeitos econômicos bastante diferentes.
Quais empresas precisam prestar mais atenção?
Principalmente negócios intensivos em mão de obra.
Por exemplo:
empresas de tecnologia, consultorias, escritórios de engenharia, empresas de arquitetura, agências, empresas terceirizadas, prestadores de serviços administrativos e diversas outras atividades profissionais.
Isso não significa que todas terão aumento de carga tributária.
Existem reduções de alíquotas, regimes diferenciados, Simples Nacional e outras particularidades que podem mudar completamente a análise de determinada atividade.
O ponto é outro:
quanto maior a participação da folha na estrutura de custos, mais importante será conhecer os créditos efetivamente disponíveis.
E médicos, dentistas, fisioterapeutas e outros profissionais?
Aqui precisamos tomar ainda mais cuidado antes de comparar apenas a folha.
A Reforma Tributária estabeleceu reduções de alíquotas para determinadas atividades.
A LC 214 prevê, por exemplo, tratamento favorecido para determinados serviços de saúde e também redução para algumas profissões intelectuais de natureza científica, literária ou artística submetidas à fiscalização por conselho profissional, quando atendidos os requisitos legais.
Portanto, não seria correto comparar diretamente uma clínica médica com uma empresa de tecnologia simplesmente porque ambas possuem muita mão de obra.
Cada atividade precisa ser analisada individualmente.
“Então vou terceirizar meus funcionários para gerar crédito?”
Essa conclusão também seria perigosa.
Não faz sentido alterar uma estrutura trabalhista saudável exclusivamente para tentar criar créditos tributários.
Transformar empregados em pessoas jurídicas sem que a relação real permita esse modelo pode gerar riscos trabalhistas, previdenciários e tributários.
A Reforma Tributária deve entrar no planejamento da empresa.
Mas não deve ser utilizada como justificativa para criar operações artificiais.
E os benefícios dos funcionários?
Aqui existe uma diferença importante.
Dizer que folha de pagamento não gera crédito não significa dizer que absolutamente tudo relacionado aos empregados está impedido de gerar crédito.
A legislação prevê situações específicas envolvendo bens e serviços destinados aos empregados.
Entre os exemplos tratados pela LC 214/2025, com as alterações da LC 227/2026, estão determinadas hipóteses relacionadas a plano de assistência à saúde, benefícios educacionais, vale-transporte, vale-refeição e vale-alimentação, observados os requisitos estabelecidos para cada caso.
Por isso, precisamos separar duas coisas:
salário pago ao empregado
de
bem ou serviço adquirido pela empresa de um terceiro e destinado ao empregado.
São situações tributárias diferentes.
E o Simples Nacional?
Para empresas do Simples, a análise possui mais uma camada.
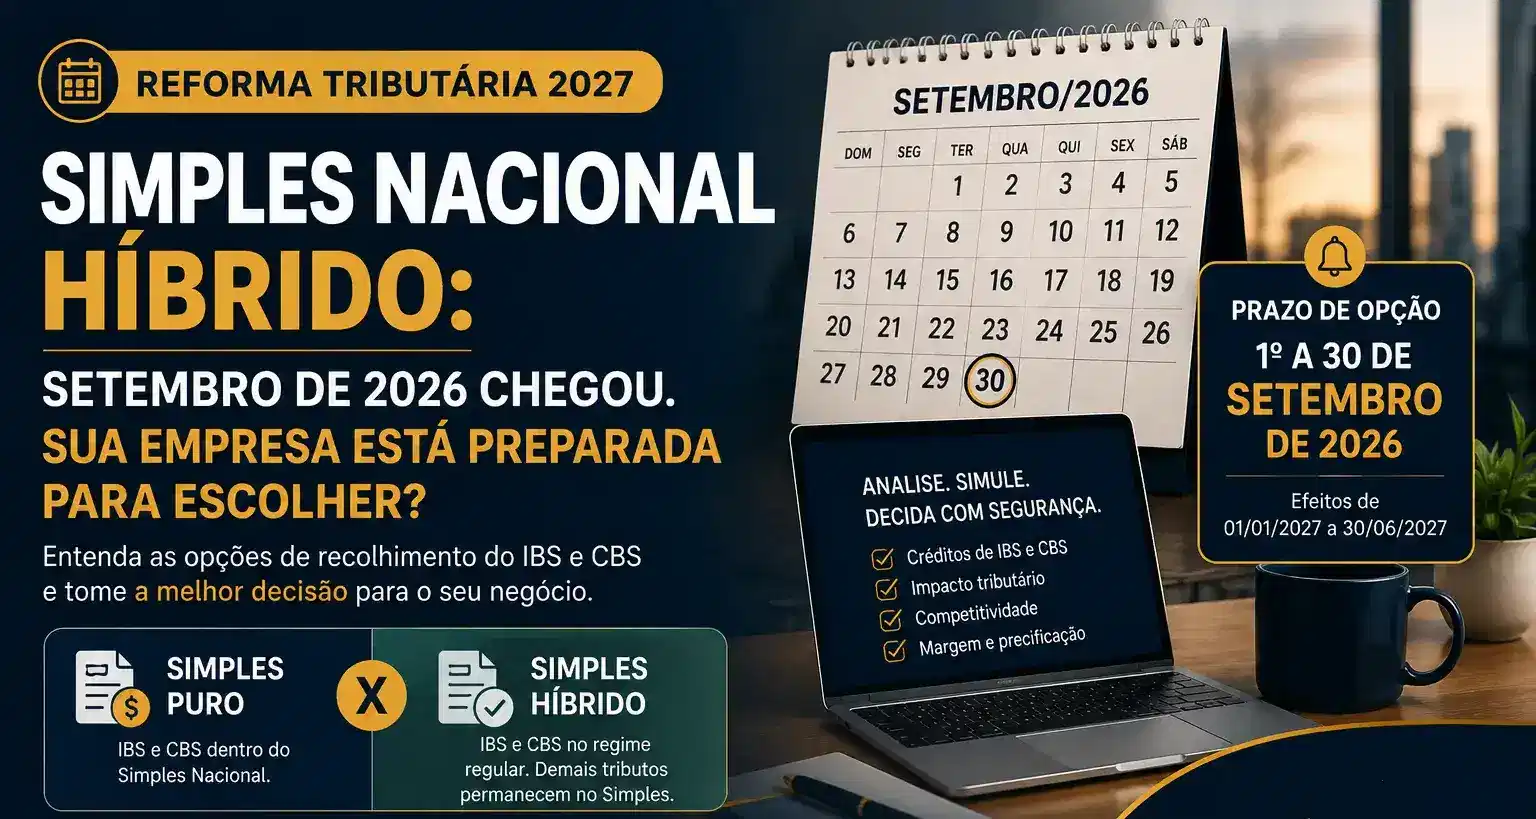
A Reforma Tributária preservou o Simples Nacional e incorporou IBS e CBS ao regime. Além disso, o optante poderá, nas condições previstas, escolher recolher IBS e CBS pelo regime regular.
É o modelo que ficou conhecido como:
Simples Nacional híbrido.
E aqui a estrutura de custos da empresa se torna fundamental.
Imagine uma prestadora de serviços do Simples cuja principal despesa seja folha de pagamento.
Antes de escolher o regime regular de IBS e CBS pensando apenas em gerar mais créditos para seus clientes, ela precisa perguntar:
quanto de crédito minha própria empresa terá?
Se a resposta for “muito pouco”, a simulação pode apresentar um resultado bastante diferente do esperado.
Foi justamente por isso que destacamos em outros conteúdos da Nobile que a decisão entre Simples puro e híbrido não deveria ser tomada apenas olhando para o cliente.
É preciso analisar toda a cadeia.
A folha também influencia o preço
Imagine uma empresa prestadora de serviços que tenha a seguinte estrutura:
Faturamento: R$ 200.000
Folha e encargos: R$ 100.000
Outras despesas: R$ 50.000
Resultado antes de outros efeitos: R$ 50.000
Agora suponha que apenas parte daqueles R$ 50 mil de outras despesas gere créditos de IBS e CBS.
A empresa precisa descobrir qual será o impacto tributário da nova sistemática sobre sua margem.
Se a carga econômica aumentar e o preço continuar igual, alguém absorverá essa diferença.
Provavelmente:
a margem da empresa.
Por isso a Reforma Tributária também é uma discussão sobre precificação.
Talvez sua empresa precise rever o preço dos serviços
Isso não significa aumentar preços automaticamente.
Significa calcular.
Antes de definir a tabela comercial de 2027, uma empresa prestadora de serviços deveria conhecer pelo menos:
quanto vende;
quanto gasta com folha;
quanto possui de aquisições que podem gerar crédito;
quanto de crédito efetivamente conseguirá apropriar;
qual será seu débito de IBS e CBS;
quais reduções ou tratamentos específicos sua atividade possui;
qual será sua margem após os tributos.
Só depois disso podemos discutir preço.
A Reforma Tributária muda a importância da contabilidade de custos
Durante muito tempo, algumas empresas prestadoras de serviços formaram preço basicamente assim:
“Meu concorrente cobra R$ 200 por hora, então vou cobrar R$ 190.”
Essa estratégia já era arriscada.
Com a Reforma Tributária, pode se tornar ainda pior.
Duas empresas aparentemente iguais podem possuir estruturas completamente diferentes.
Uma pode ter:
30 funcionários e poucos serviços terceirizados.
Outra:
10 funcionários e uma grande estrutura de fornecedores e tecnologia contratada.
Os créditos podem ser diferentes.
As margens podem ser diferentes.
E o preço necessário para manter a rentabilidade também pode ser diferente.
O empresário precisa conhecer o “mapa de créditos” da empresa
Esse é um trabalho que considero fundamental para 2027.
Pegue as despesas da empresa e comece a classificá-las.
Por exemplo:
Despesa
Valor mensal
Potencial de crédito
Folha e salários
R$ 50.000
Não gera crédito diretamente
Software
R$ 5.000
Analisar
Energia elétrica
R$ 3.000
Analisar
Serviços de terceiros
R$ 8.000
Analisar
Aluguel
R$ 6.000
Analisar conforme a operação
Equipamentos
R$ 4.000
Analisar
Benefícios
R$ 5.000
Analisar regras específicas
Não basta simplesmente marcar tudo como “gera” ou “não gera”.
Será necessário analisar a natureza da operação, o fornecedor, a documentação fiscal e as demais condições previstas na legislação.
Mas esse levantamento começa a mostrar algo extremamente importante:
quanto da estrutura de custos da empresa poderá efetivamente produzir créditos?
2027 precisa ser planejado antes de começar
A CBS substituirá PIS e Cofins a partir de 2027, dentro do cronograma da Reforma Tributária.
Isso significa que empresas prestadoras de serviços não deveriam esperar janeiro para descobrir o impacto da nova sistemática.
O trabalho deveria começar ainda em 2026.
Primeiro:
mapear receitas.
Depois:
mapear despesas.
Em seguida:
identificar créditos potenciais.
Depois:
simular a tributação.
E finalmente:
reavaliar preços, contratos e margens.
A pergunta não é apenas “qual será a alíquota?”
Essa talvez seja a principal mensagem deste artigo.
Quando alguém perguntar:
“Quanto minha empresa vai pagar com a Reforma Tributária?”
não deveríamos responder apenas com uma alíquota.
Precisamos perguntar:
Qual é sua atividade?
Qual é seu regime tributário?
Para quem você vende?
Quais são seus principais custos?
Quanto você gasta com folha?
Quais aquisições geram créditos?
Sua atividade possui redução de alíquota?
Sem essas informações, qualquer resposta pode ser superficial.
Conclusão
A não cumulatividade do IBS e da CBS representa uma mudança importante na tributação brasileira.
Mas seus efeitos não serão iguais para todas as empresas.
Negócios que possuem grande volume de aquisições tributadas poderão apresentar uma estrutura relevante de créditos.
Já empresas intensivas em mão de obra precisam observar uma característica fundamental:
salários e encargos da folha não geram, por si só, créditos de IBS e CBS.
Isso não significa que todas as empresas de serviços pagarão mais impostos.
Também não significa que a Reforma Tributária será necessariamente prejudicial para o setor.
Significa que a estrutura de custos passa a ser ainda mais importante na análise tributária.
Na Nobile Assessoria Contábil, entendemos que 2026 deve ser utilizado para transformar a Reforma Tributária em números.
Mais importante do que perguntar apenas qual será a alíquota de 2027 é descobrir:
quanto sua empresa terá de débito, quanto terá de crédito e qual será o impacto final na margem.
Porque duas empresas com o mesmo faturamento podem ter resultados completamente diferentes.
E, para quem vende serviços, a folha de pagamento pode ser uma das principais razões dessa diferença.