Setembro de 2026 chegou trazendo uma decisão importante para milhares de pequenas empresas brasileiras.
Com a implementação da Reforma Tributária, empresas optantes pelo Simples Nacional passam a ter uma nova escolha:
– manter IBS e CBS dentro do Simples Nacional ou recolher esses dois tributos separadamente pelo regime regular?
É o modelo que ficou popularmente conhecido como Simples Nacional híbrido.
E essa decisão já pode ser tomada.
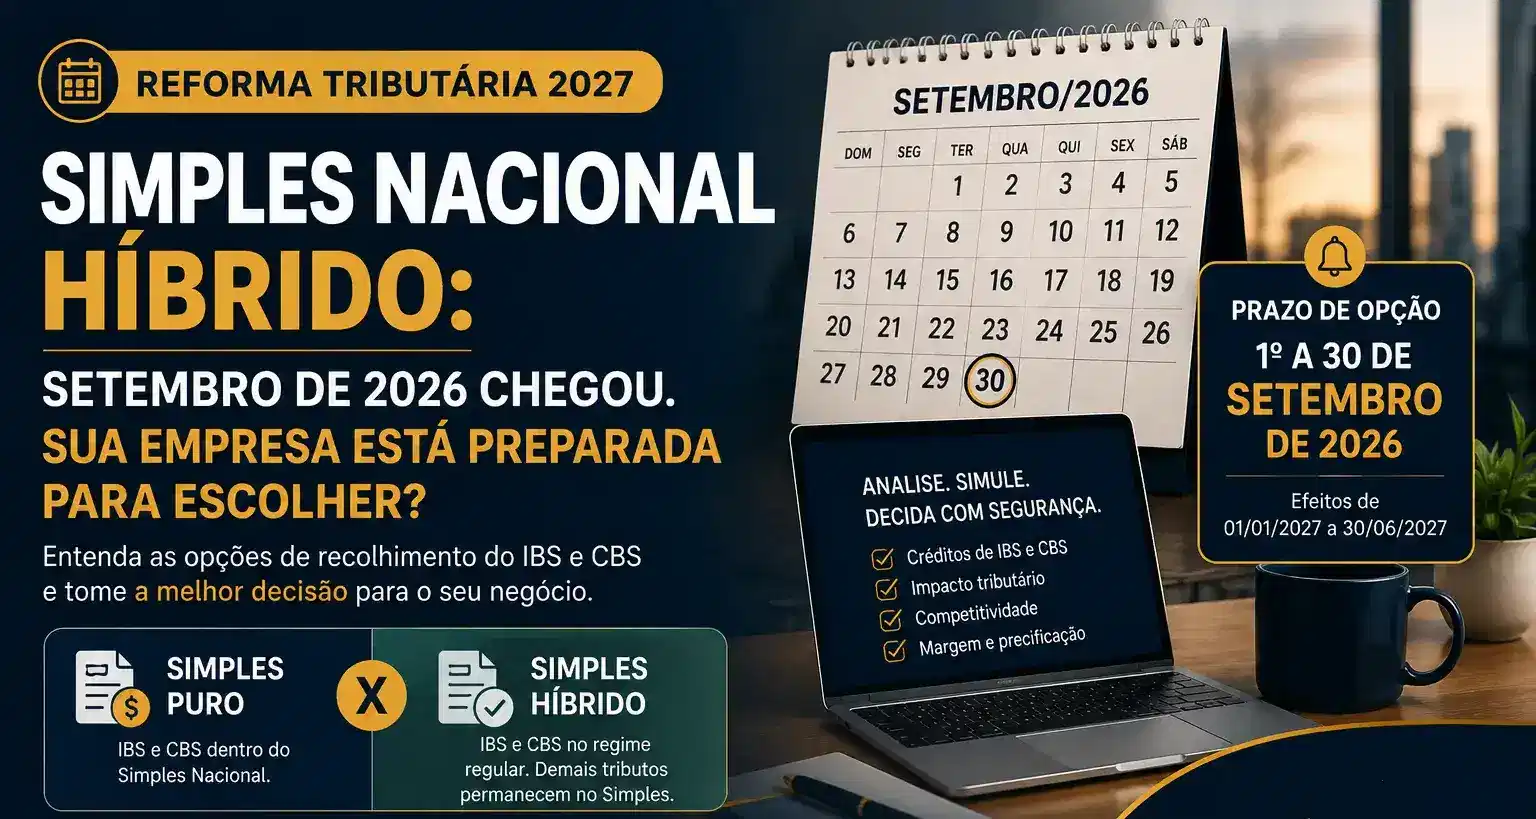
Desde 1º de setembro de 2026, está aberto o prazo para que empresas optantes pelo Simples Nacional escolham a forma de recolhimento do IBS e da CBS para o primeiro semestre de 2027.
O prazo termina em:
30 de setembro de 2026.
Portanto, chegou a hora de transformar as discussões sobre Reforma Tributária em números.
Antes de tudo: o Simples Nacional não acabou
Esse é um ponto importante.
A Reforma Tributária não extinguiu o Simples Nacional.
As microempresas e empresas de pequeno porte continuarão podendo utilizar o regime, desde que atendam aos requisitos previstos na legislação.
O que mudou foi a forma como IBS e CBS poderão ser tratados.
A empresa poderá permanecer integralmente no Simples ou optar pelo regime regular especificamente para esses dois tributos.
É daí que surgem os termos:
– Simples puro
e
– Simples híbrido.
O que é o Simples Nacional puro?
É a opção mais próxima da sistemática que o empresário já conhece.
A empresa permanece no Simples Nacional e recolhe os tributos abrangidos pelo regime de forma unificada, incluindo IBS e CBS.
Ou seja:
– IBS e CBS permanecem dentro do Simples Nacional.
Se uma empresa já optante pelo Simples não fizer a opção pelo regime regular de IBS e CBS durante setembro, essa será, em regra, a sistemática aplicável no primeiro semestre de 2027.
E o que é o Simples Nacional híbrido?
No chamado Simples híbrido, a empresa continua sendo optante pelo Simples Nacional.
Entretanto, IBS e CBS passam a ser apurados pelo regime regular, separadamente.
Os demais tributos continuam seguindo a sistemática do Simples Nacional.
Daí a expressão “híbrido”.
Temos uma empresa dentro do Simples para determinados tributos e, ao mesmo tempo, dentro do regime regular para IBS e CBS.
Então o híbrido é melhor?
Não necessariamente.
Essa talvez seja a informação mais importante deste artigo.
O Simples híbrido não deve ser tratado como uma versão “melhor” ou “mais moderna” do Simples Nacional.
Ele é simplesmente uma alternativa.
Para algumas empresas, poderá representar uma vantagem.
Para outras, poderá aumentar a carga tributária ou tornar a operação mais complexa.
Por isso, a escolha não deve ser realizada apenas porque outras empresas estão fazendo.
É necessário simular.
Por que uma empresa escolheria o Simples híbrido?
Um dos principais motivos está nos créditos de IBS e CBS.
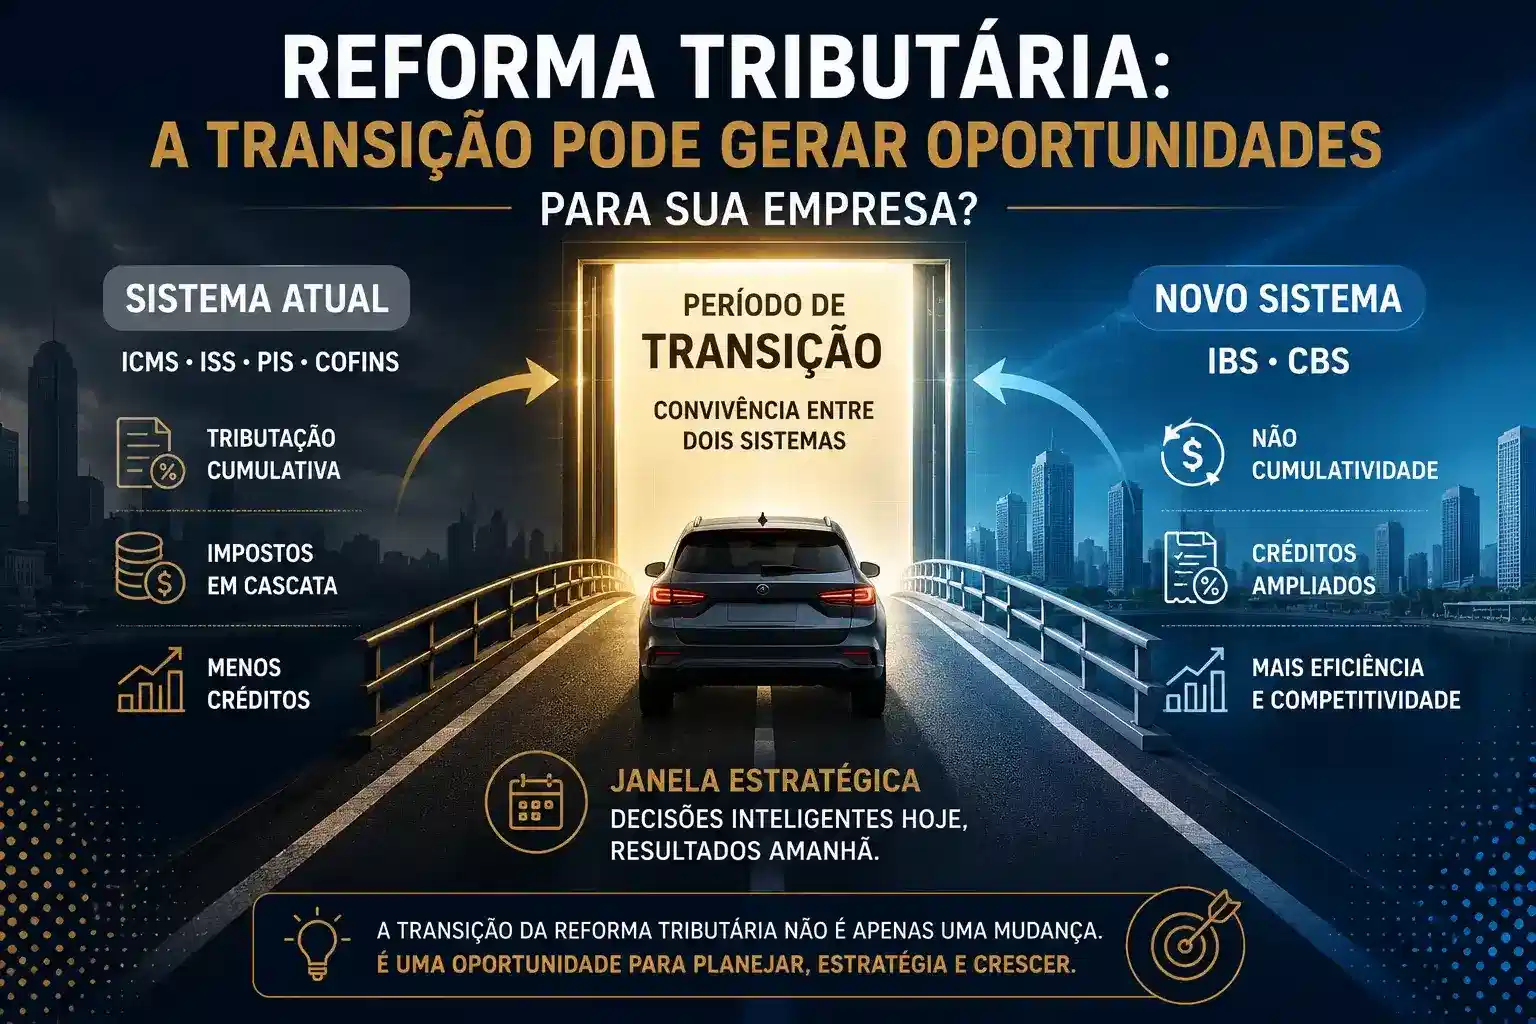
A Reforma Tributária adota uma lógica ampla de não cumulatividade.
Quando uma empresa sujeita ao regime regular compra determinados bens ou serviços, poderá apropriar créditos dos tributos, observadas as regras previstas na legislação.
Isso faz com que o crédito tributário passe a ter importância inclusive nas relações comerciais.
Especialmente quando temos:
empresa vendendo para outra empresa — B2B.
O seu cliente pode começar a olhar para o crédito que você gera
Imagine duas empresas vendendo o mesmo produto ou serviço pelo mesmo preço.
Fornecedor A
Preço: R$ 10.000
Fornecedor B
Preço: R$ 10.000
À primeira vista, as propostas são iguais.
Mas suponha que a aquisição realizada com um fornecedor permita ao cliente aproveitar um crédito maior de IBS e CBS.
Para esse comprador, o custo econômico das duas propostas poderá ser diferente, mesmo que ambas apresentem exatamente o mesmo preço.
Isso cria uma nova variável nas negociações.
Antes, o departamento de compras poderia analisar principalmente:
preço + qualidade + prazo.
Agora poderá começar a analisar:
preço + qualidade + prazo + crédito tributário.
Empresa do Simples puro não gera crédito?
Gera, observadas as regras da legislação.
Esse ponto precisa ser esclarecido porque existe muita informação circulando afirmando que fornecedores do Simples Nacional simplesmente “não gerarão créditos”.
Não é exatamente assim.
Quando uma empresa no regime regular adquire bens ou serviços de um fornecedor optante pelo Simples Nacional que permanece no regime unificado, poderá existir crédito correspondente ao IBS e à CBS devidos pelo fornecedor dentro do Simples.
A diferença é que esse crédito pode ser inferior àquele existente em uma operação sujeita integralmente ao regime regular.
Portanto, a pergunta correta não é:
“Empresa do Simples gera crédito?”
Mas:
“Quanto de crédito minha empresa gera para o cliente?”
E essa pergunta pode influenciar decisões comerciais em 2027.
Quem vende para outras empresas precisa prestar muita atenção
O tema tende a ser especialmente relevante para empresas B2B.
Imagine, por exemplo:
– empresas de tecnologia;
– prestadores de serviços empresariais;
– consultorias;
– distribuidores;
– fornecedores industriais;
– terceirizadas;
– empresas que possuem contratos recorrentes com grandes companhias.
Se os principais clientes estiverem sujeitos ao regime regular de IBS e CBS, a quantidade de crédito gerada pelo fornecedor pode entrar na negociação.
Isso não significa que clientes abandonarão automaticamente fornecedores do Simples.
Preço, qualidade, confiança, prazo, especialização e relacionamento continuam sendo extremamente importantes.
Mas o crédito tributário passa a ser mais uma variável comercial.
E quem vende principalmente para pessoa física?
Aqui a análise pode mudar bastante.
Imagine um salão de beleza, restaurante, clínica ou outro negócio que venda predominantemente para consumidores finais.
A pessoa física normalmente não está preocupada com:
“Quanto de crédito de IBS e CBS essa compra vai gerar para mim?”
Ela está preocupada com:
“Quanto vou pagar?”
Nesse cenário, optar pelo regime regular apenas para gerar mais créditos aos clientes pode não trazer o mesmo benefício comercial observado em determinadas operações B2B.
Por isso, uma das primeiras informações que precisamos analisar é:
Quem compra da sua empresa?
Mas o fornecedor também poderá aproveitar créditos
Existe outro lado dessa conta.
Ao escolher o regime regular de IBS e CBS, a empresa também entra na sistemática regular de créditos desses tributos.
Isso significa que suas próprias aquisições passam a ter grande importância.
Uma empresa que compra muitos insumos, mercadorias, serviços e outros itens capazes de gerar créditos poderá apresentar uma realidade.
Uma empresa que possui poucos gastos creditáveis poderá apresentar outra completamente diferente.
É justamente por isso que simplesmente comparar alíquotas não é suficiente.
Empresas com muita folha de pagamento precisam de atenção especial
Esse ponto merece destaque principalmente para prestadores de serviços.
Imagine uma empresa cuja principal despesa seja:
folha de pagamento.
Ela possui poucos insumos, pouco estoque e relativamente poucas aquisições capazes de gerar créditos relevantes de IBS e CBS.
Se essa empresa escolher o regime regular, poderá ter débitos relevantes sobre suas operações e poucos créditos para compensação.
Nesse caso, a opção pelo híbrido pode não ser vantajosa apenas porque determinado cliente deseja receber mais crédito.
A conta precisa fechar também para o fornecedor.
Vamos imaginar dois cenários
Considere uma empresa fictícia optante pelo Simples Nacional.
Faturamento mensal:
R$ 100.000
Ela possui clientes predominantemente pessoas jurídicas.
Cenário 1 — Simples puro
A empresa mantém IBS e CBS dentro do Simples Nacional.
Precisamos analisar:
Quanto será o DAS?
Quanto de IBS e CBS estará dentro dele?
Quanto de crédito será apropriável pelos clientes nas condições previstas pela legislação?
Qual será a margem líquida da empresa?
Cenário 2 — Simples híbrido
A empresa permanece no Simples, mas retira IBS e CBS da sistemática unificada e passa a apurá-los pelo regime regular.
Agora precisamos descobrir:
Quanto ficará no DAS?
Quanto haverá de débito de IBS e CBS?
Quanto a empresa terá de créditos sobre suas compras?
Quanto efetivamente recolherá?
Quanto de crédito sua operação poderá proporcionar ao cliente?
Qual será a nova margem?
Somente depois de preencher esses números podemos comparar os dois cenários.
Não existe resposta correta sem fazer a conta.
Não escolha o híbrido apenas para agradar um cliente
Imagine que um grande cliente diga:
“A partir de 2027 vamos priorizar fornecedores que gerem mais créditos.”
Isso merece atenção.
Mas não significa que a empresa deva imediatamente escolher o regime híbrido.
Primeiro, precisamos descobrir quanto essa mudança custará.
Pode acontecer de a empresa aumentar significativamente sua carga tributária apenas para melhorar o crédito oferecido ao cliente.
Nesse caso, talvez seja necessário renegociar:
preço, contrato ou condições comerciais.
A escolha tributária começa a conversar diretamente com a estratégia comercial.
Setembro de 2026: qual é o prazo?
Para o primeiro semestre de 2027, a escolha pelo regime regular de IBS e CBS pode ser realizada de:
1º a 30 de setembro de 2026.
A opção produzirá efeitos entre:
1º de janeiro e 30 de junho de 2027.
A Receita também esclareceu que, se nenhuma opção específica pelo regime regular for feita agora, IBS e CBS permanecerão dentro do Simples no primeiro semestre de 2027.
E se eu não optar agora?
A decisão de setembro não significa que a empresa ficará presa ao mesmo modelo indefinidamente.
Está prevista uma nova janela em março de 2027, com efeitos para o segundo semestre daquele ano.
Portanto, uma empresa que permanecer no Simples puro no primeiro semestre poderá reavaliar sua situação posteriormente.
Isso é especialmente importante porque 2027 será um ano de aprendizado.
As empresas poderão começar a observar na prática:
– comportamento dos clientes;
– créditos efetivamente gerados;
– impacto nos preços;
– comportamento dos fornecedores;
– reflexos na margem;
– carga tributária efetiva.
A decisão poderá ser reavaliada com dados reais.
E se eu fizer a opção agora e me arrepender?
Existe ainda uma informação muito importante.
A Receita informou que as opções realizadas em setembro de 2026 poderão ser canceladas até 30 de novembro de 2026, observadas as regras aplicáveis.
Isso cria uma janela interessante para planejamento.
A empresa pode fazer sua análise em setembro e ainda acompanhar os desdobramentos antes do início de 2027.
Quem já está no Simples precisa fazer nova opção pelo Simples?
Em regra, não.
Se sua empresa já é optante pelo Simples Nacional e permanece regularmente enquadrada, não precisa fazer uma nova opção simplesmente para continuar no regime em 2027.
Mas existe uma exceção importante:
empresas que possuem registro de exclusão futura.
Essas empresas precisam verificar sua situação.
Além disso, mesmo quem permanece normalmente no Simples deve avaliar agora se deseja recolher IBS e CBS dentro ou fora da sistemática unificada.
E quem foi excluído do Simples para 2027?
Setembro também se tornou muito importante para essas empresas.
A partir das novas regras, a solicitação de opção pelo Simples Nacional deixou de ocorrer em janeiro e passou para setembro do ano anterior.
Assim, empresas que não constarão como optantes a partir de janeiro de 2027 e desejam retornar ao regime devem observar o prazo de setembro de 2026.
É uma mudança significativa no calendário que os empresários precisam conhecer.
Como fazer a escolha?
A Receita disponibilizou o serviço específico para a escolha do regime de apuração de IBS e CBS, permitindo formalizar a opção, consultar seu histórico e, dentro das condições previstas, cancelar a solicitação.
Serviço oficial para escolha do regime de IBS e CBS
Mas antes de clicar em qualquer opção, recomendamos fazer a simulação.
O que sua empresa precisa analisar antes de 30 de setembro?
A decisão deveria responder, no mínimo, a algumas perguntas:
Quem são meus clientes?
Pessoa física ou pessoa jurídica?
Meus clientes estarão no regime regular?
Quanto de crédito minha empresa gera permanecendo no Simples puro?
Quanto geraria no híbrido?
Quais despesas e aquisições da minha empresa geram créditos?
Qual seria meu débito de IBS e CBS no regime regular?
Quanto efetivamente pagaria nos dois cenários?
Qual será o impacto na margem?
Meus principais clientes já estão alterando suas políticas de compras?
Meus contratos precisam ser renegociados?
Só depois dessas respostas a empresa deveria escolher.
A decisão tributária também virou uma decisão comercial
Talvez essa seja uma das maiores mudanças de mentalidade trazidas pela Reforma Tributária.
Até agora, ao comparar regimes tributários, a pergunta normalmente era:
“Em qual deles minha empresa paga menos imposto?”
Essa pergunta continua importante.
Mas para determinadas empresas B2B teremos outra:
“Quanto de crédito minha empresa gera para o cliente?”
E ainda uma terceira:
“Quanto de crédito minha própria empresa consegue aproveitar?”
As três precisam ser analisadas juntas.
Conclusão
Setembro de 2026 marca uma nova etapa da Reforma Tributária para as pequenas empresas.
A discussão sobre Simples Nacional puro ou híbrido deixou de ser apenas teórica.
O prazo está aberto.
As empresas têm até 30 de setembro de 2026 para fazer a escolha relacionada ao regime regular de IBS e CBS para o primeiro semestre de 2027.
Mas não existe uma resposta universal.
O Simples puro poderá continuar sendo extremamente vantajoso para muitas empresas.
Para outras, principalmente em determinadas relações B2B, o regime híbrido poderá fazer sentido.
A decisão depende de clientes, fornecedores, estrutura de custos, créditos, margens e estratégia comercial.
Na Nobile Assessoria Contábil, nossa orientação é simples:
não escolha pelo nome do regime. Escolha pelos números.
Antes de optar, simule os dois cenários e entenda não apenas quanto sua empresa pagará de impostos, mas também como a decisão poderá afetar preços, créditos e relacionamento com seus clientes.
Porque a escolha feita em setembro pode influenciar diretamente a competitividade da sua empresa em 2027.