Quando se fala em Reforma Tributária, grande parte das empresas está preocupada com uma pergunta: vou pagar mais ou menos impostos?
Essa pergunta é importante, mas existe outra que pode ser ainda mais relevante durante os próximos anos:
Como minha empresa pode se preparar para aproveitar estrategicamente o período de transição?
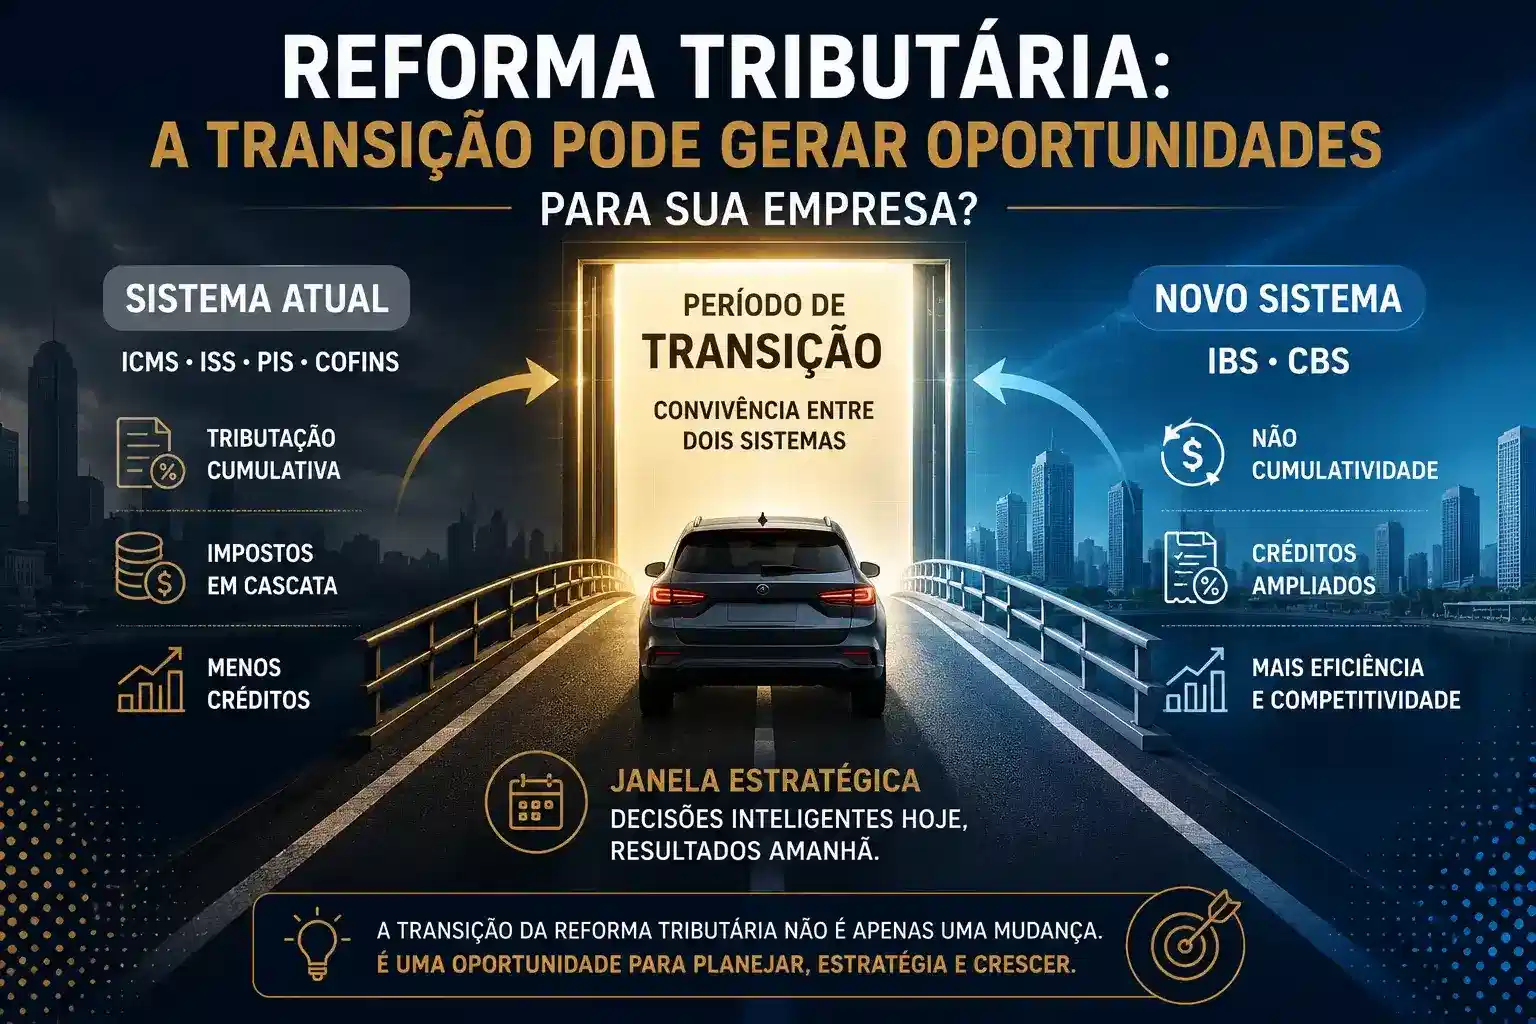
A implantação do IBS e da CBS não acontecerá de uma única vez. Durante alguns anos, o Brasil terá uma transição entre o sistema tributário atual e o novo modelo.
E essa convivência entre regras antigas e novas pode produzir efeitos bastante diferentes dependendo da atividade, dos investimentos e do momento em que determinadas operações forem realizadas.
Um exemplo interessante é o da Localiza.
O que a Localiza tem a ver com a Reforma Tributária?
O modelo de negócio da Localiza possui uma característica muito importante.
A empresa compra milhares de veículos, utiliza esses carros em suas operações de locação e, posteriormente, vende parte dessa frota como veículos seminovos.
A própria companhia explica que a venda dos seminovos faz parte do processo constante de renovação da sua frota.
Portanto, existe um ciclo:
Compra do veículo → utilização na locação → venda como seminovo → aquisição de um novo veículo.
É justamente esse ciclo que torna os efeitos da Reforma Tributária especialmente interessantes para a companhia.
O novo sistema muda a lógica dos créditos tributários
Um dos pilares da Reforma Tributária é a chamada não cumulatividade.
No novo modelo, empresas enquadradas no regime regular do IBS e da CBS poderão, observadas as regras legais, apropriar créditos dos tributos incidentes sobre suas aquisições.
E existe um ponto particularmente importante para empresas que realizam grandes investimentos.
A legislação assegura crédito integral e imediato de IBS e CBS na aquisição de bens de capital, respeitadas as condições previstas na legislação.
Para empresas que compram grandes volumes de máquinas, equipamentos, veículos ou outros ativos, essa mudança pode provocar impactos relevantes no fluxo financeiro e até nos indicadores de desempenho.
Imagine o seguinte exemplo
Vamos simplificar bastante para entender a lógica.
Imagine uma empresa que compre um equipamento por:
R$ 100.000
Suponha, apenas para fins didáticos, que R$ 20.000 dessa aquisição correspondam a IBS e CBS recuperáveis.
Economicamente, teríamos:
R$ 100.000 pagos ao fornecedor
mas contabilmente parte desse valor poderá representar:
R$ 80.000 → custo do ativo
R$ 20.000 → crédito tributário
Esse crédito poderá ser utilizado conforme as regras do novo sistema.
Agora imagine esse efeito multiplicado por milhares de veículos.
É aí que começamos a entender por que a Reforma Tributária pode produzir impactos bilionários em empresas como a Localiza.
A oportunidade aparece durante a transição
Durante determinado período, a Localiza terá veículos adquiridos em momentos tributários diferentes dentro da sua frota.
De um lado, estarão veículos adquiridos anteriormente, ainda relacionados à lógica do sistema tributário atual.
Do outro, começarão a entrar veículos adquiridos sob a nova sistemática, com a possibilidade de geração dos créditos previstos no IBS e na CBS.
Em outras palavras, durante a transição haverá uma sobreposição entre dois sistemas tributários.
É justamente essa sobreposição que pode gerar efeitos temporariamente favoráveis.
Quanto isso pode representar?
Estimativas divulgadas pelo Itaú BBA e repercutidas pela imprensa especializada apontaram que o efeito positivo da transição poderia representar aproximadamente:
2027: + R$ 1,5 bilhão
2028: + R$ 400 milhões
É importante destacar que esses valores são estimativas de analistas, e não uma projeção oficial da Localiza.
O mais interessante, portanto, não são necessariamente os valores.
É entender o mecanismo por trás deles.
A empresa possui um ciclo constante de compra e venda de ativos justamente no momento em que o Brasil estará migrando de um sistema tributário para outro.
Mas essa vantagem não dura para sempre
Aqui está talvez a principal lição.
O efeito positivo ocorre justamente porque existe uma transição.
À medida que os veículos adquiridos no sistema anterior forem vendidos e substituídos por veículos totalmente inseridos no novo modelo, aquela sobreposição tende a desaparecer.
Ao mesmo tempo, IBS e CBS passarão progressivamente a fazer parte da tributação normal das operações.
Portanto, uma empresa pode experimentar:
benefício financeiro no início da transição
e, posteriormente,
aumento da carga ou mudança significativa na estrutura tributária da operação.
É por isso que olhar apenas para 2027 pode ser perigoso.
O planejamento precisa considerar vários anos.
E o que isso tem a ver com pequenas e médias empresas?
Muito mais do que parece.
Obviamente, poucas empresas terão uma frota comparável à da Localiza.
Mas a lógica do planejamento é a mesma.
Empresas precisam começar a avaliar perguntas como:
– Quando realizar determinados investimentos?
– Vale antecipar ou postergar a compra de determinados ativos?
– Como os créditos de IBS e CBS afetarão o fluxo de caixa?
– Qual será o impacto da transição sobre os preços?
– Os fornecedores gerarão créditos tributários?
– Como ficará a margem de lucro?
– Será necessário renegociar contratos?
– Qual será o impacto do novo sistema sobre clientes e fornecedores?
Essas decisões podem produzir impactos financeiros relevantes.
Comprar um ativo apenas para gerar crédito faz sentido?
Não necessariamente.
Esse é um ponto importante.
Planejamento tributário não significa realizar uma operação exclusivamente porque existe um benefício fiscal.
Primeiro deve existir uma necessidade econômica e empresarial.
Depois disso, a empresa pode avaliar qual é o melhor momento e a melhor estrutura tributária para realizar aquela operação.
Uma compra ruim continuará sendo uma compra ruim, mesmo que gere crédito tributário.
A Reforma Tributária vai mudar o planejamento empresarial
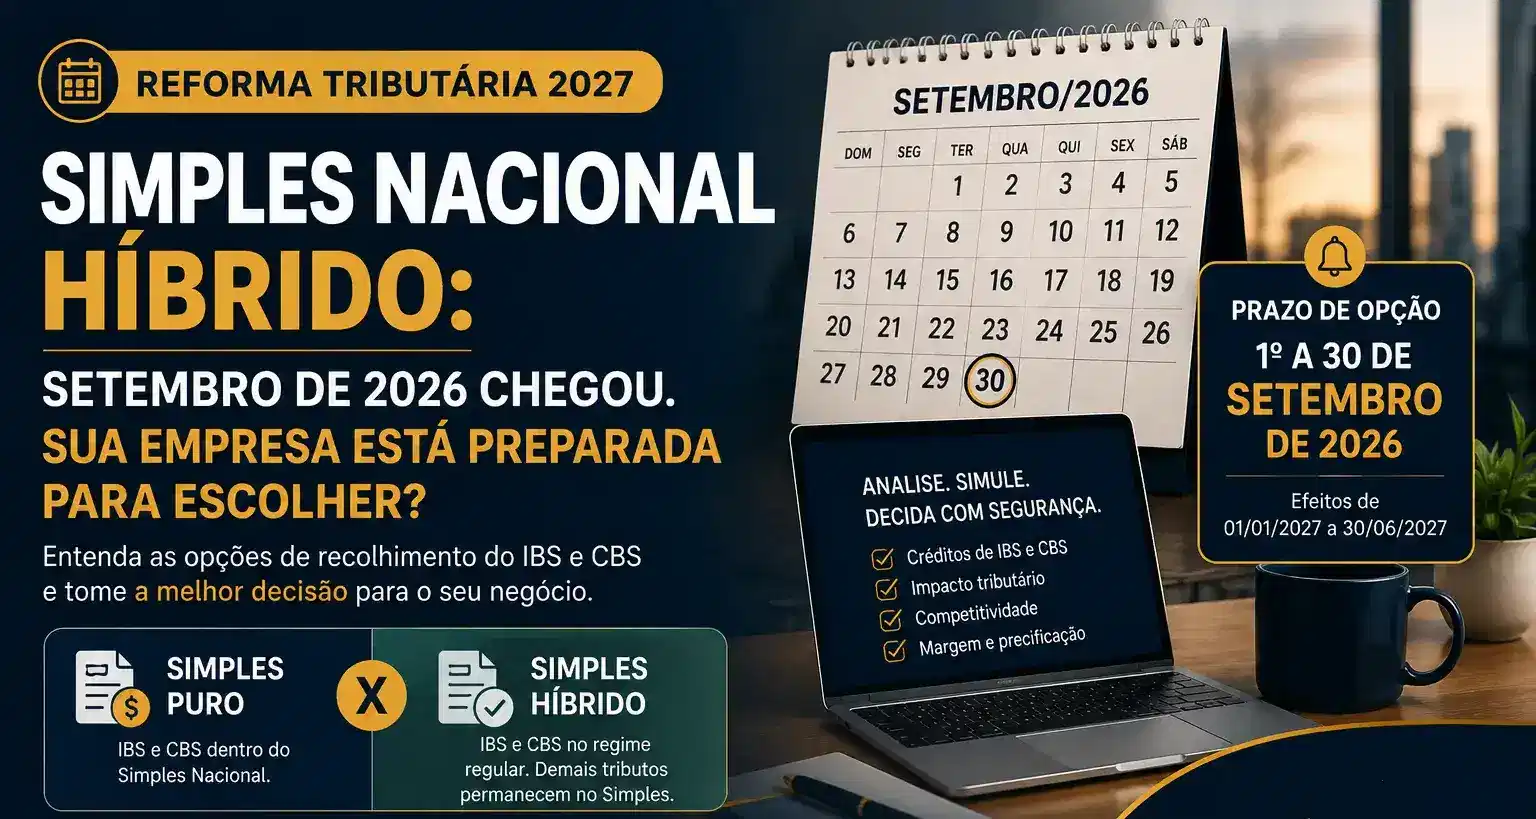
Durante muitos anos, o planejamento tributário brasileiro ficou extremamente concentrado na escolha entre:
Simples Nacional, Lucro Presumido e Lucro Real.
Essa análise continuará importante.
Mas a Reforma Tributária adiciona uma nova camada.
Empresas também precisarão analisar:
créditos tributários, fornecedores, clientes, investimentos, contratos, formação de preços e fluxo financeiro.
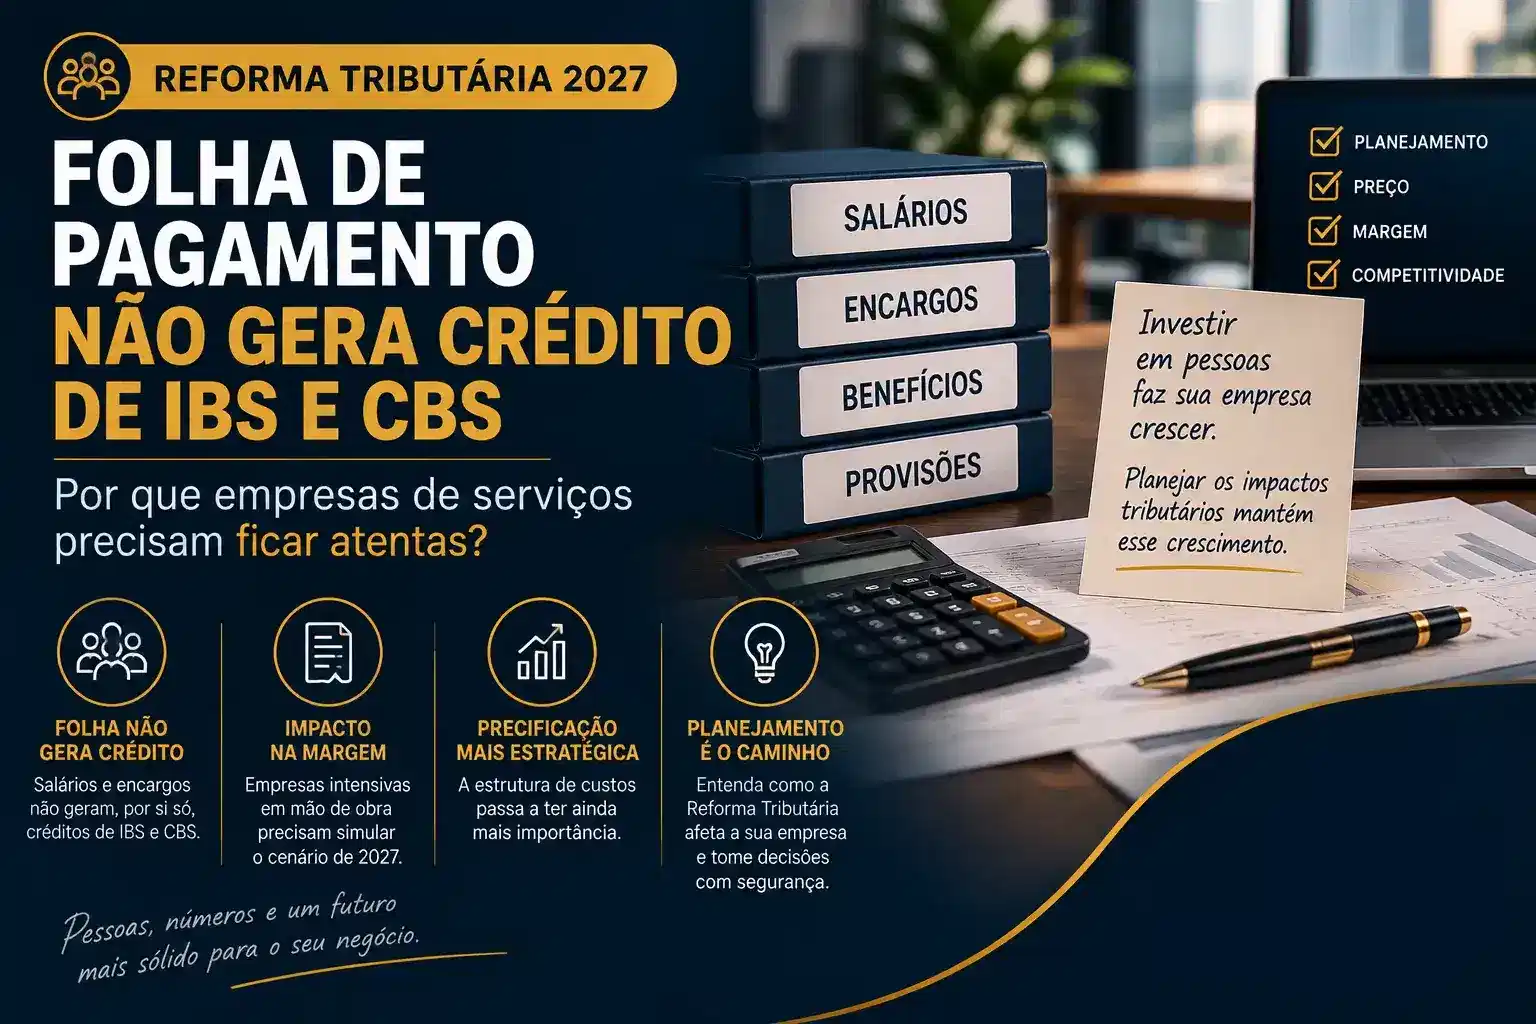
A contabilidade terá um papel cada vez mais estratégico nesse processo.
A transição pode ser uma janela estratégica
O caso da Localiza deixa uma lição importante para qualquer empresário.
A transição tributária não deve ser vista apenas como um período em que algumas alíquotas diminuem enquanto outras aumentam.
Ela representa um período em que decisões empresariais tomadas hoje podem produzir efeitos tributários diferentes nos próximos anos.
Empresas que começarem a fazer simulações antecipadamente terão mais informações para decidir.
As que esperarem o novo sistema estar completamente implantado poderão descobrir tarde demais que determinadas decisões poderiam ter sido planejadas de outra forma.
Conclusão
A Reforma Tributária não representa apenas uma troca de impostos.
Ela altera a lógica de créditos, investimentos, preços e relações entre empresas.
O caso da Localiza demonstra como características específicas de um negócio podem transformar o período de transição em uma oportunidade financeira temporária — e, ao mesmo tempo, criar desafios importantes nos anos seguintes.
A principal pergunta para o empresário, portanto, não deve ser apenas:
“Quanto vou pagar de imposto depois da Reforma Tributária?”
A pergunta deveria ser:
“Quais decisões preciso tomar durante a transição para preparar minha empresa para o novo sistema?”
Na Nobile Assessoria Contábil, acreditamos que a Reforma Tributária exige planejamento antecipado. Analisar os impactos sobre preços, créditos, investimentos e fluxo de caixa será fundamental para transformar uma mudança tributária em decisões empresariais mais inteligentes.
A transição já começou.
E entender seus efeitos antes de tomar decisões pode fazer uma grande diferença nos resultados dos próximos anos.