A recente Lei Complementar 214/2025, que regulamenta o Imposto sobre Bens e Serviços (IBS) e a Contribuição sobre Bens e Serviços (CBS), trouxe diversas mudanças que afetam diretamente a rotina dos empresários brasileiros. Um dos postos-chave está nos artigos 21 a 40, que tratam da sujeição passiva e de regras essenciais sobre créditos, extinção de débitos, regimes especiais e transição tributária.
O que é sujeição passiva?
Na prática, o sujeito passivo é quem tem a responsabilidade de recolher os tributos. Ou seja, é quem deve pagar o IBS e a CBS aos cofres públicos. A LC 214/2025 define com clareza quem são essas pessoas ou empresas.
Quem são os contribuintes segundo a nova lei?
De acordo com os artigos 21 a 26:
- É considerado contribuinte quem fornece bens ou presta serviços com habitualidade, mesmo que não tenha uma profissão regulamentada.
- Até mesmo o exercício profissional autônomo configura sujeição passiva.
- A lei também considera intermediários, como marketplaces e plataformas digitais, como responsáveis solidários em algumas situações.
Quando terceiros assumem a responsabilidade tributária?
A LC 214/2025 permite que o adquirente (quem compra) seja responsabilizado pelo tributo nos seguintes casos:
- Compra de bens em leilão;
- Compra de mercadorias apreendidas ou não localizadas;
- Operações realizadas com contribuinte que não recolheu o tributo.
Além disso, plataformas de intermediação que não segregarem corretamente os valores via split payment também podem se tornar responsáveis.
E o que muda para o MEI e pequenas empresas?
Se você é MEI, micro ou pequeno empresário, precisa ficar atento a:
- Inscrição nos cadastros do IBS e CBS;
- Emissão correta de documentos fiscais, informando o valor total da operação, incluindo transporte, seguros e tributos;
- Verificação de contratos com plataformas digitais, para entender quem será o responsável pelo recolhimento do tributo.
Casos práticos para facilitar o entendimento:
- Você é MEI e presta serviço de design? Está sujeito ao IBS e CBS, mesmo que sua atividade não seja regulamentada por um conselho profissional.
- Compra produtos em leilão para revenda? Nessa situação, você pode ser o responsável direto pelo recolhimento do imposto.
- Vende por um marketplace? Se a plataforma não separar corretamente os valores, ela pode ser responsabilizada junto com você.
Extinção do débito tributário (Art. 27 a 30)
Esses artigos definem quando a obrigação de pagar o tributo é considerada extinta:
- Possibilidade de compensação de créditos de IBS e CBS;
- Cancelamento de débitos indevidos com direito a ressarcimento;
- Regras para quando o débito deixa de existir nos registros fiscais.
Créditos fiscais e não cumulatividade (Art. 31 a 34)
- O tributo pago em compras e contratações pode ser usado para abater tributos futuros;
- Necessário manter documentação fiscal adequada para garantir o direito ao crédito;
- Aplica-se inclusive a insumos, serviços e bens de uso próprio (ativo imobilizado).
Regimes especiais e incentivos (Art. 35 a 38)
- Prevê alíquotas reduzidas e devolução de tributos para setores como educação, saúde e alimentos;
- Regras específicas para combustíveis, energia, telecomunicações e serviços digitais;
- Incentivos para produtos da cesta básica e para população de baixa renda.
Regras transitórias (Art. 39 e 40)
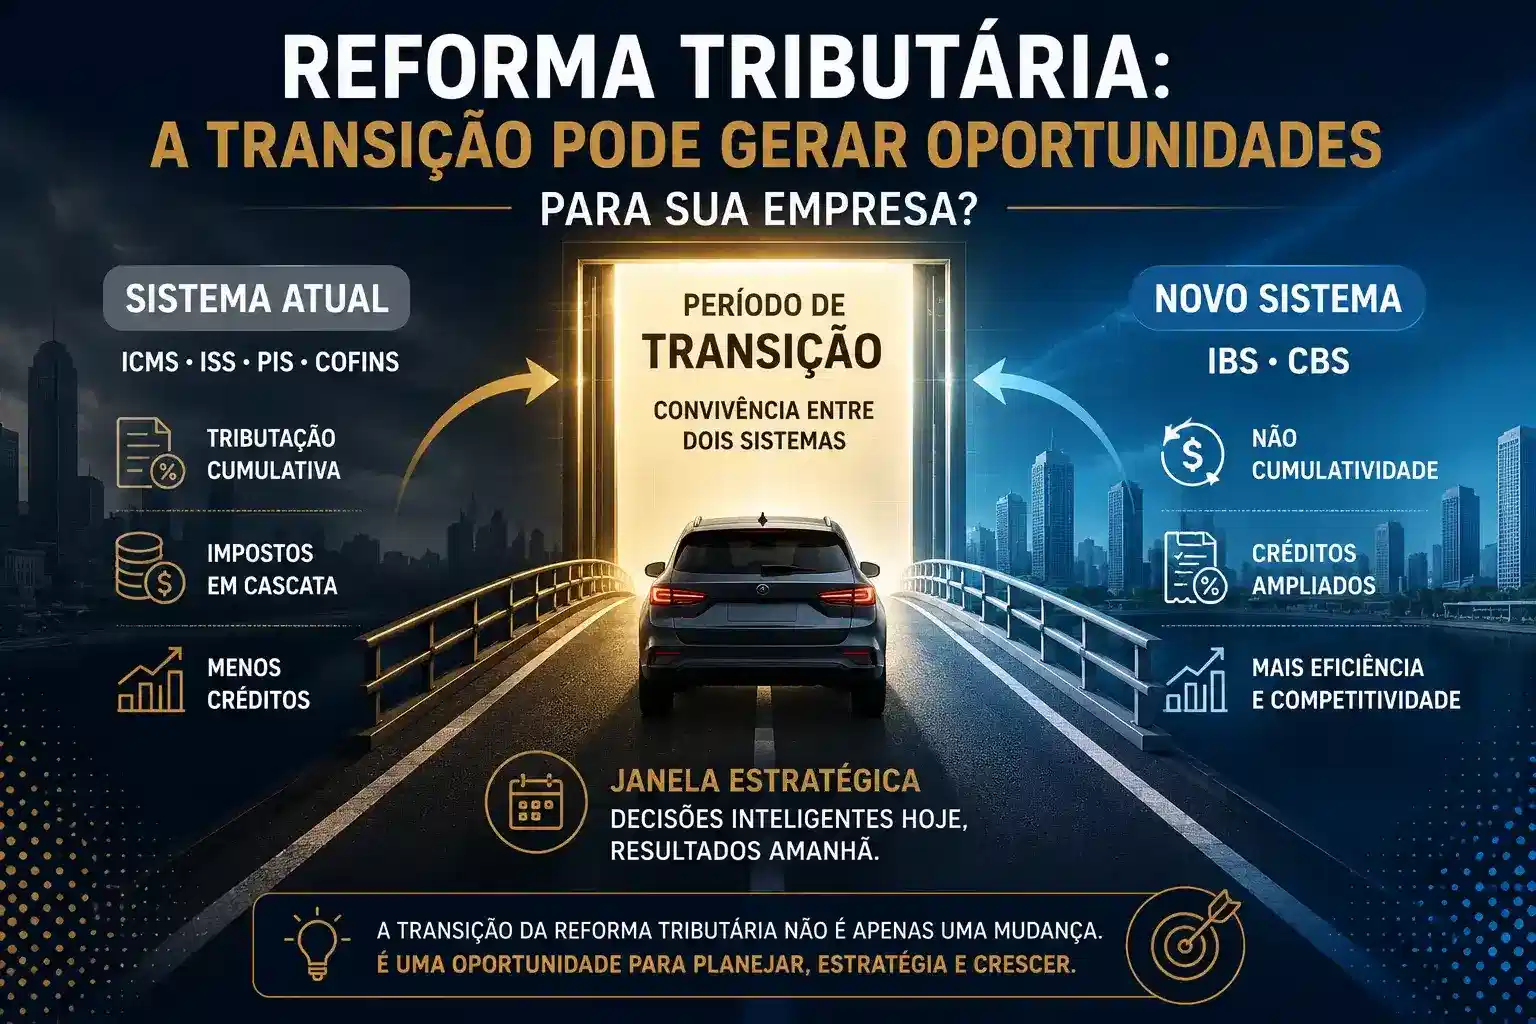
- Estabelecem o período de transição até 2033, permitindo adaptação gradual;
- Garantem segurança jurídica durante a substituição dos tributos antigos (ICMS, ISS) pelos novos (IBS, CBS).
Conclusão: Organização é essencial
Os artigos 21 a 40 da LC 214/2025 são um verdadeiro guia para que as empresas compreendam suas obrigações fiscais, possibilidades de economia e direitos. Estar atento à sujeição passiva, ao uso de créditos e aos regimes especiais pode significar uma grande diferença no resultado financeiro da sua empresa.
Conte com a Nobile Assessoria Contábil para atravessar essa transição com tranquilidade, segurança e foco no crescimento do seu negócio.