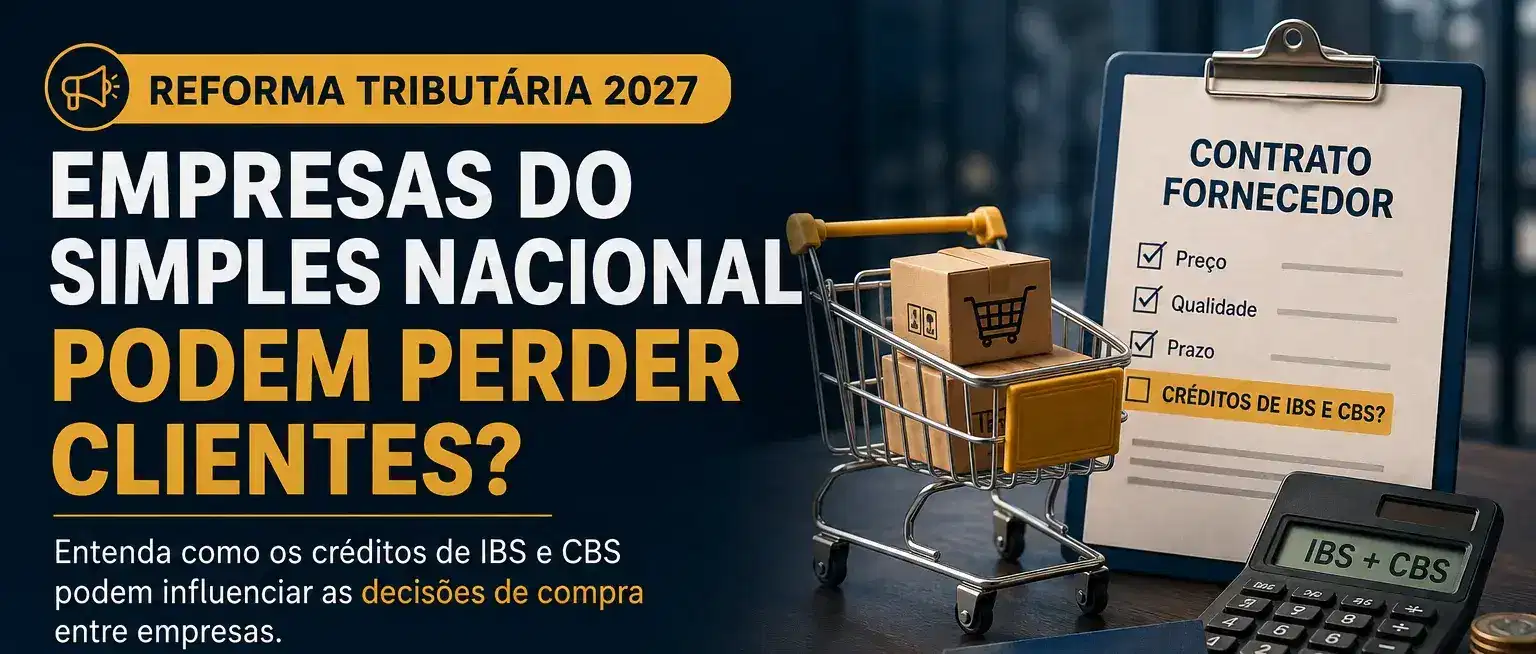
A Reforma Tributária ainda está em período de implementação, mas algumas empresas já começaram a olhar para 2027 com uma preocupação que vai muito além da alíquota dos novos impostos.
A pergunta agora é:
Quanto de crédito tributário meu fornecedor gera para minha empresa?
Essa questão pode ganhar cada vez mais importância nas relações entre empresas, especialmente nas operações B2B, em que tanto fornecedor quanto cliente são pessoas jurídicas.
E isso coloca algumas empresas do Simples Nacional diante de uma decisão estratégica importante.
Permanecer integralmente no Simples continuará sendo vantajoso?
Ou, dependendo do perfil dos clientes, poderá fazer sentido permanecer no Simples Nacional, mas recolher IBS e CBS pelo regime regular?
É o chamado, informalmente, de Simples Nacional híbrido.
O Simples Nacional vai acabar com a Reforma Tributária?
Não.
O Simples Nacional continuará existindo.
A regulamentação da Reforma Tributária incorporou IBS e CBS às regras do regime, e as alterações produzirão efeitos, em regra, a partir de 1º de janeiro de 2027.
A grande novidade é que uma empresa optante pelo Simples poderá ter dois caminhos.
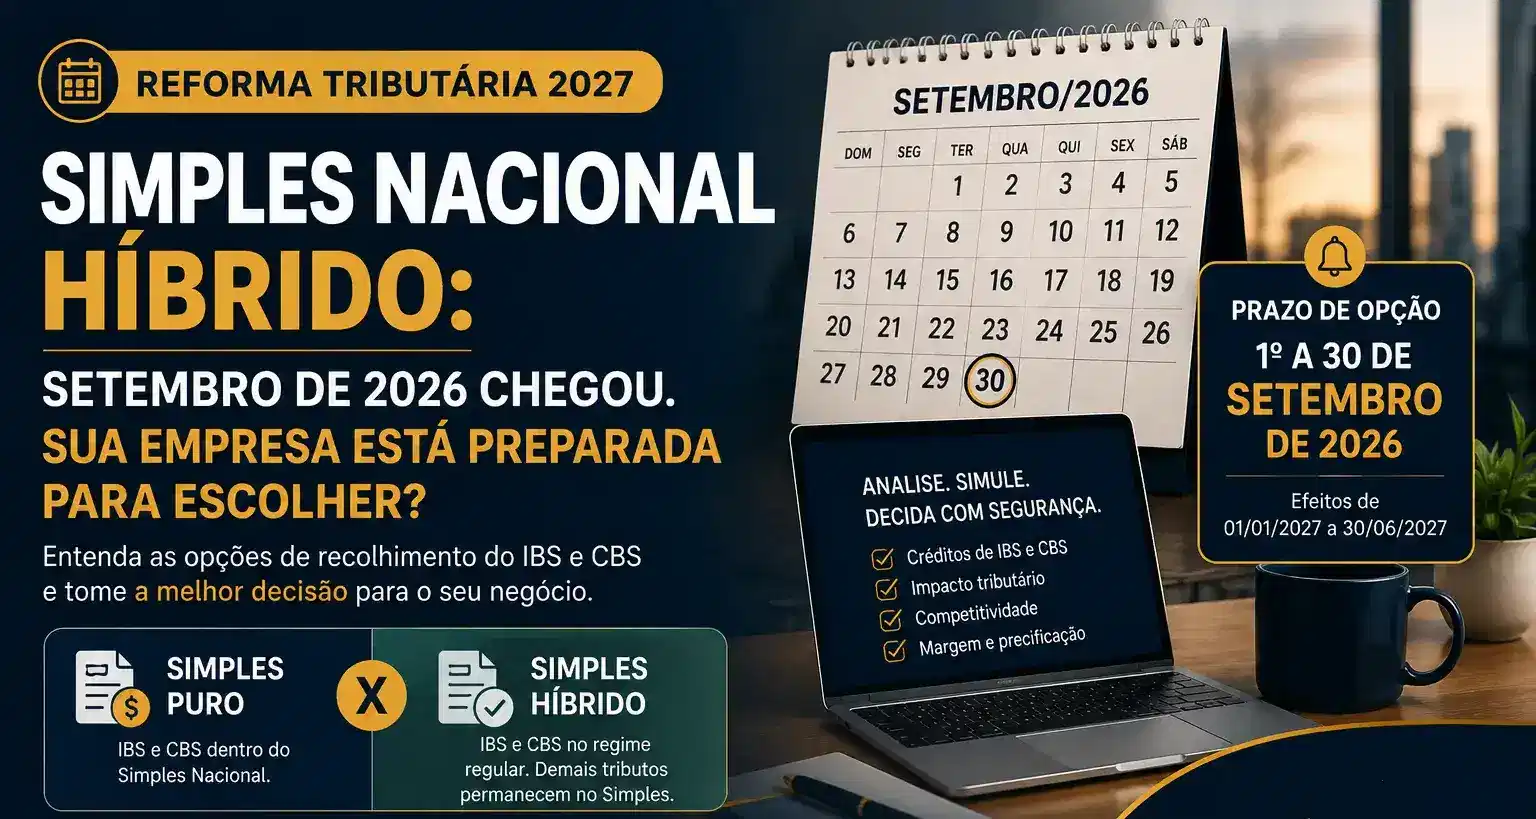
Simples “puro”:
A empresa permanece no Simples e recolhe também IBS e CBS dentro da sistemática do regime.
Simples “híbrido”:
A empresa continua optante pelo Simples Nacional para os demais tributos, mas escolhe apurar IBS e CBS separadamente, pelas regras do regime regular.
Essa possibilidade foi expressamente regulamentada para 2027.
E é justamente essa escolha que poderá interferir na relação entre fornecedores e clientes.
Por que os créditos de IBS e CBS serão tão importantes?
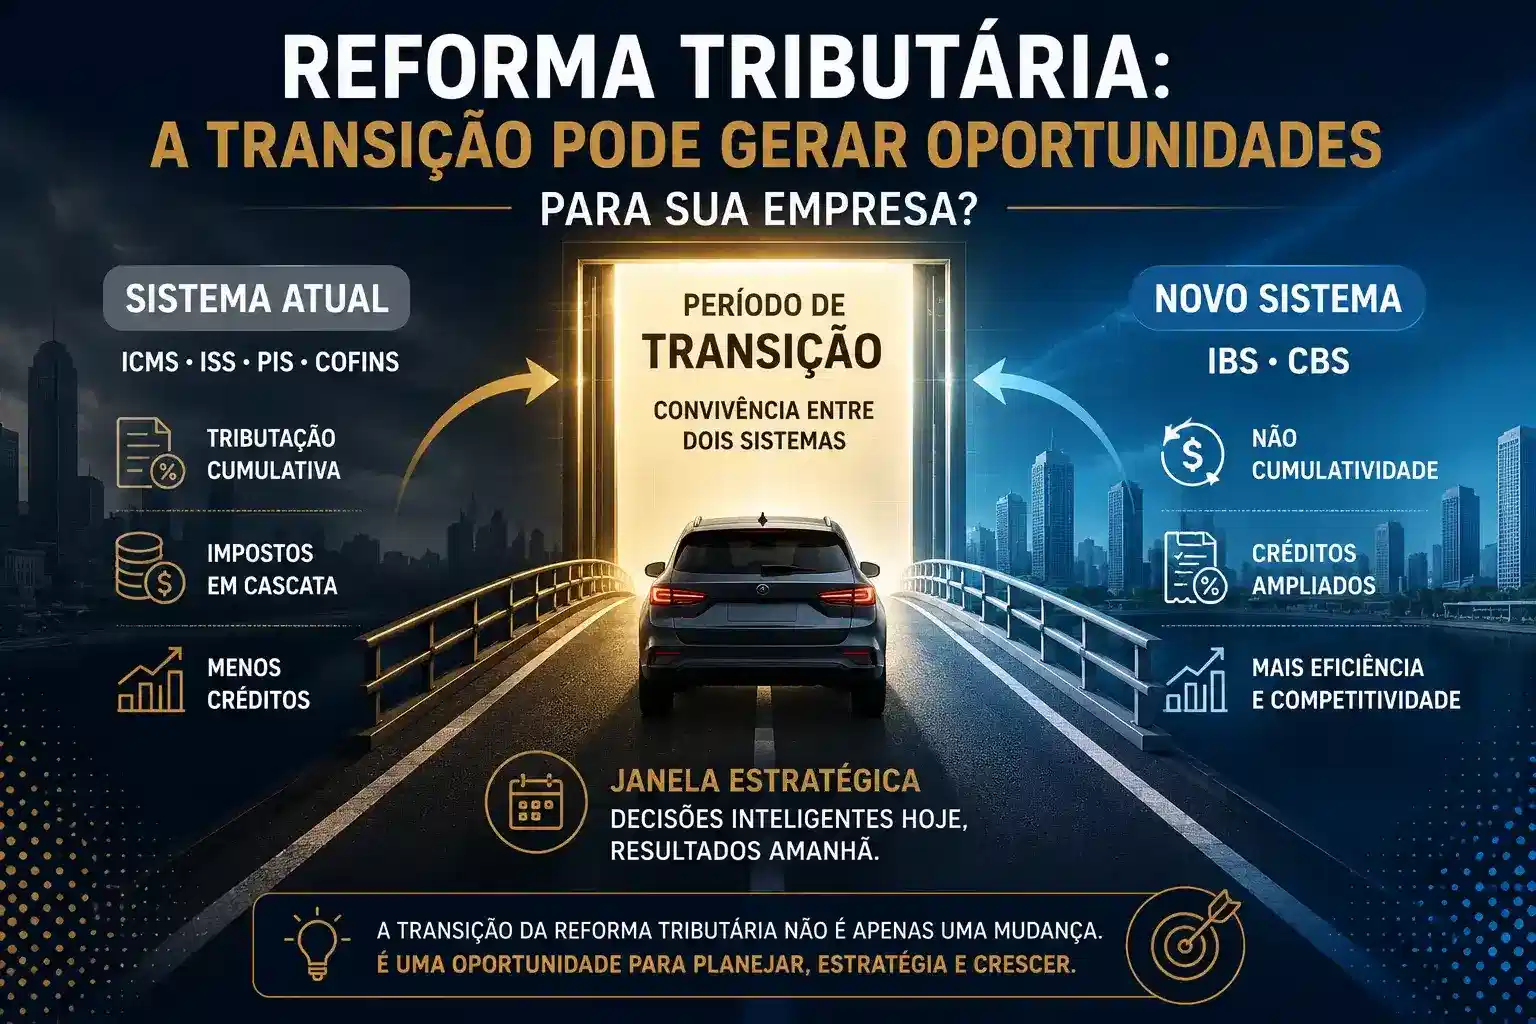
IBS e CBS seguem uma lógica de não cumulatividade.
De maneira simplificada, uma empresa no regime regular poderá apropriar créditos relacionados aos tributos incidentes sobre suas aquisições, observadas as condições previstas na legislação.
Imagine, de forma meramente didática, que uma empresa compre determinado serviço por:
R$ 10.000
Se essa aquisição gerar:
R$ 2.600 de IBS/CBS aproveitáveis
esses R$ 2.600 poderão representar crédito para o adquirente.
Consequentemente, o custo econômico daquela aquisição não deve ser analisado apenas pelo preço da nota fiscal.
É preciso considerar também o crédito tributário recebido.
E é aqui que começa a discussão envolvendo fornecedores do Simples Nacional.
Empresa do Simples Nacional não gera crédito?
Essa afirmação, da forma como muitas vezes aparece nas redes sociais, não está correta.
A legislação permite que uma empresa sujeita ao regime regular de IBS e CBS aproveite créditos quando compra bens ou serviços de uma empresa do Simples Nacional.
Porém, existe uma diferença fundamental.
Quando o fornecedor permanece no Simples Nacional sem optar pelo regime regular de IBS/CBS, o crédito do adquirente fica limitado ao montante de IBS e CBS devido pelo fornecedor por meio do Simples Nacional.
Portanto, a discussão correta não é:
“Fornecedor do Simples gera ou não gera crédito?”
A pergunta correta é:
“Quanto de crédito esse fornecedor gera?”
Essa diferença pode se tornar extremamente relevante comercialmente.
Veja um exemplo simplificado
Imagine duas empresas oferecendo exatamente o mesmo serviço:
Fornecedor A
Preço: R$ 10.000
Optante pelo Simples Nacional, recolhendo IBS/CBS dentro do próprio regime.
O crédito disponível ao cliente estará relacionado ao montante desses tributos efetivamente devido dentro do Simples.
Fornecedor B
Preço: R$ 10.000
Fornecedor sujeito ao regime regular de IBS/CBS.
Suponha, apenas para facilitar o raciocínio, que sua operação permita ao adquirente um crédito de:
R$ 2.600
Para um cliente que consegue aproveitar integralmente esse crédito, as duas propostas de R$ 10 mil podem deixar de possuir o mesmo custo econômico.
É justamente isso que poderá mudar algumas negociações B2B.
O departamento de compras poderá começar a olhar para o regime tributário do fornecedor
Hoje, uma empresa normalmente compara fornecedores considerando:
preço + qualidade + prazo + condições comerciais.
Com a Reforma Tributária, uma nova variável pode ganhar força:
crédito tributário.
A comparação poderá passar a ser:
preço + qualidade + prazo + crédito de IBS/CBS.
Isso significa que duas propostas com o mesmo valor na nota fiscal podem representar custos econômicos diferentes para o comprador.
E departamentos de compras, financeiro e tributário tendem a perceber isso rapidamente.
Empresas podem realmente evitar fornecedores do Simples?
Pode acontecer em determinados segmentos.
Mas seria precipitado afirmar que haverá uma exclusão generalizada de fornecedores do Simples Nacional.
Existem diversos fatores envolvidos.
Uma empresa do Simples pode possuir:
– preço menor;
– serviço especializado;
– localização estratégica;
– qualidade superior;
– relacionamento comercial consolidado;
– prazo melhor;
– produto exclusivo.
Tudo isso continua tendo valor.
Além disso, nem todo cliente está no regime regular de IBS/CBS ou consegue aproveitar créditos da mesma maneira.
Portanto, o impacto será muito maior em alguns modelos de negócio do que em outros.
Quem precisa prestar mais atenção?
Principalmente empresas do Simples que vendem predominantemente para outras empresas sujeitas ao regime regular de IBS e CBS.
Por exemplo, determinados:
– prestadores de serviços empresariais;
– empresas de tecnologia;
– fornecedores industriais;
– distribuidores;
– empresas terceirizadas;
– consultorias;
– fornecedores recorrentes de grandes companhias.
Quanto maior a importância do crédito tributário para o cliente, maior poderá ser a pressão comercial.
E quem vende para consumidor final?
A situação é diferente.
Imagine uma loja que vende diretamente para uma pessoa física.
O consumidor final normalmente não está escolhendo entre fornecedores com base no crédito de IBS e CBS.
Ele quer saber:
quanto vou pagar?
Por isso, uma empresa predominantemente B2C pode chegar a uma conclusão completamente diferente daquela que vende quase exclusivamente para grandes empresas.
Esse é um dos motivos pelos quais não existe uma resposta universal sobre permanecer no Simples puro ou escolher o modelo híbrido.
O que é o Simples Nacional híbrido?
A partir de 2027, o optante poderá permanecer no Simples Nacional e escolher recolher IBS e CBS pelo regime regular.
Nesse cenário, as parcelas correspondentes a esses tributos deixam de ser recolhidas dentro do DAS e passam a seguir as regras próprias do IBS e da CBS.
A empresa continuará no Simples para os demais tributos abrangidos pelo regime.
Daí o apelido:
Simples híbrido.
Isso permite que a empresa entre na lógica regular de débitos e créditos de IBS/CBS sem necessariamente abandonar todo o Simples Nacional.
Então todas as empresas B2B deveriam migrar para o híbrido?
Não.
Esse talvez seja o maior cuidado que precisamos ter.
Escolher o regime regular apenas porque o cliente quer mais crédito pode aumentar significativamente a carga tributária ou a complexidade operacional do fornecedor.
É necessário colocar os números na mesa.
Por exemplo:
Simples puro
Quanto a empresa pagará no DAS?
Quanto de IBS/CBS estará dentro desse valor?
Quanto de crédito será transferido ao cliente?
Simples híbrido
Quanto permanecerá sendo recolhido pelo Simples?
Quanto haverá de débito de IBS/CBS?
Quanto a empresa terá de créditos sobre suas próprias compras?
Quanto poderá ser transferido economicamente ao cliente?
Qual será o impacto na margem?
Só depois dessa comparação será possível decidir.
Uma empresa com poucos créditos pode sofrer no híbrido
Esse ponto é especialmente importante para prestadores de serviços.
Imagine uma empresa cujo principal custo seja folha de pagamento.
Ela possui poucos insumos e poucas aquisições capazes de gerar créditos relevantes de IBS/CBS.
Ao entrar no regime regular, poderá possuir um débito significativo sobre suas receitas, mas poucos créditos para compensação.
Nesse cenário, optar pelo híbrido apenas para atender a uma pressão comercial do cliente pode ser uma decisão ruim.
Por outro lado, uma empresa que possui muitas aquisições tributadas poderá apresentar uma realidade completamente diferente.
Por isso:
não existe “melhor regime”. Existe o melhor regime para aquela operação.
O preço também pode entrar na negociação
Imagine que um fornecedor do Simples puro perceba que gera menos crédito ao cliente do que um concorrente.
Isso não significa necessariamente perder o contrato.
Pode existir espaço para renegociar:
preço, prazo, condições comerciais ou estrutura da operação.
A discussão tributária passa, portanto, a fazer parte da estratégia comercial.
E isso é uma mudança importante trazida pela Reforma Tributária.
Setembro de 2026 merece atenção
Essa análise não deveria ficar para janeiro.
Para o primeiro semestre de 2027, as empresas que já são optantes pelo Simples e desejarem recolher IBS/CBS pelo regime regular deverão fazer a opção no período de 1º a 30 de setembro de 2026. A escolha valerá de janeiro a junho de 2027; a regulamentação também prevê nova janela em março para opção relativa ao segundo semestre.
Ou seja:
a decisão sobre 2027 começa em 2026.
Isso torna os próximos meses fundamentais para simulações.
O que uma empresa do Simples deveria analisar agora?
Antes de decidir entre Simples puro e híbrido, algumas perguntas serão essenciais:
Quem são meus clientes?
Pessoa física ou pessoa jurídica?
Meus principais clientes estarão no regime regular de IBS/CBS?
Quanto crédito eu gero para eles permanecendo no Simples?
Quanto geraria se optasse pelo regime regular?
Quanto de crédito minha própria empresa consegue aproveitar?
Qual será minha carga tributária nos dois cenários?
Minha margem suporta essa mudança?
Meus clientes já estão discutindo isso nas negociações?
Essa análise precisa ser individual.
O fornecedor também precisa conversar com seus clientes
A Reforma Tributária não deve ficar restrita ao departamento contábil.
Empresas B2B deveriam começar a conversar com seus principais clientes.
Pergunte:
Como vocês pretendem avaliar os créditos de IBS e CBS dos fornecedores?
O regime tributário será considerado nas próximas cotações?
Haverá alguma mudança na política de compras?
Essa conversa pode antecipar um problema que só apareceria na renovação do contrato.
A escolha tributária virou também uma decisão comercial
Esse talvez seja o ponto mais interessante de toda essa discussão.
Durante muito tempo, a escolha do regime tributário foi analisada principalmente olhando para:
quanto a própria empresa pagará de imposto.
Com IBS e CBS, em algumas relações B2B será necessário olhar também para:
quanto de crédito minha empresa entrega ao cliente.
Isso aproxima tributação, precificação e estratégia comercial.
Uma empresa pode descobrir que determinado regime é mais barato para ela, mas menos interessante para seus principais clientes.
Outra pode descobrir exatamente o contrário.
É por isso que simplesmente comparar alíquotas não será suficiente.
Conclusão
A Reforma Tributária não significa que empresas deixarão automaticamente de comprar de fornecedores do Simples Nacional.
Também não é correto afirmar que empresas do Simples simplesmente “não geram créditos de IBS e CBS”.
Elas podem gerar créditos para adquirentes sujeitos ao regime regular, mas, quando permanecem integralmente no Simples, esse crédito fica relacionado ao IBS e à CBS devidos dentro do próprio regime.
Essa diferença pode influenciar decisões de compra.
E para algumas empresas B2B, isso poderá transformar a escolha entre Simples puro e Simples híbrido em uma decisão não apenas tributária, mas também comercial.
Na Nobile Assessoria Contábil, acreditamos que essa escolha não deve ser feita por tendência, medo de perder clientes ou simplesmente pela comparação de alíquotas.
É necessário simular.
Analisar clientes, fornecedores, créditos, carga tributária e margem.
Porque talvez a pergunta mais importante para 2027 não seja apenas:
“Quanto minha empresa vai pagar de IBS e CBS?”
Mas também:
“Quanto de crédito minha empresa vai gerar para os seus clientes?”